
Các loại hình công ty tại Mỹ: So sánh LLC, C Corp, S Corp và cách chọn phù hợp (2026)
 Mỹ
 Ngày cập nhật: 19 tháng 10 2026
 Kiểm định nội dung: Chuyên gia GLA
 Theo dõi GLA trên

Nội dung bài viết
- 1. Tại Mỹ có những loại hình công ty nào?
- 2. Nên chọn LLC, C Corp hay S Corp khi thành lập công ty tại Mỹ?
- 3. Người Việt Nam mở công ty tại Mỹ nên chọn loại hình nào?
- 4. Thủ tục nào áp dụng chung cho mọi loại hình khi chủ sở hữu là người nước ngoài?
- 5. GLA hỗ trợ Doanh nghiệp lựa chọn loại hình công ty tại Mỹ như thế nào?
- 6. Những câu hỏi thường gặp về các loại hình công ty tại Mỹ

 Theo dõi GLA trên

Các loại hình công ty tại Mỹ gồm 5 nhóm chính theo Cơ quan Quản lý Doanh nghiệp Nhỏ Hoa Kỳ (U.S. Small Business Administration ("SBA")): doanh nghiệp tư nhân (sole proprietorship), công ty hợp danh (partnership), công ty trách nhiệm hữu hạn (LLC), tập đoàn (corporation, gồm C Corp và S Corp) và hợp tác xã (cooperative). Với Cá nhân, Doanh nghiệp Việt Nam không cư trú tại Mỹ, lựa chọn thực tế thường là LLC hoặc C Corp. Lý do là S Corp không chấp nhận cổ đông là người nước ngoài không cư trú, theo quy định của Cục thuế Mỹ (Internal Revenue Service ("IRS")).
Loại hình công ty quyết định 3 vấn đề: mức độ bảo vệ tài sản cá nhân của chủ sở hữu, cách nộp thuế liên bang, và khả năng gọi vốn sau này. Chọn sai loại hình ngay từ đầu có thể khiến Doanh nghiệp bị đánh thuế hai lần trên cùng một khoản lợi nhuận, phát sinh nghĩa vụ báo cáo không lường trước, hoặc phải chuyển đổi cấu trúc khi nhà đầu tư tham gia.
Bài viết so sánh từng loại hình dựa trên dữ liệu của SBA, IRS và cơ quan đăng ký doanh nghiệp cấp bang, kèm phần phân tích riêng cho chủ sở hữu là người Việt Nam.
Hãy cùng chuyên gia GLA khám phá loại hình công ty tại Mỹ phù hợp nhất với mục tiêu kinh doanh của Doanh nghiệp.
1. Tại Mỹ có những loại hình công ty nào?
Theo SBA, tại Mỹ có 5 nhóm loại hình doanh nghiệp: sole proprietorship, partnership, LLC, corporation và cooperative.
Nhóm corporation lại chia thành C Corp, S Corp, benefit corporation, close corporation và nonprofit corporation.
Các loại hình công ty tại Mỹ khác nhau ở 3 điểm: số lượng chủ sở hữu, trách nhiệm pháp lý và cách đánh thuế.
Pháp nhân được thành lập theo luật của từng bang, thông qua cơ quan đăng ký cấp bang, thường là Secretary of State. IRS không cấp phép thành lập, mà quyết định cách pháp nhân đó bị đánh thuế ở cấp liên bang.
Để Doanh nghiệp nhìn nhanh khác biệt giữa các loại hình trước khi đọc chi tiết, Chuyên gia tư vấn doanh nghiệp tại GLA đã tổng hợp bảng so sánh dưới đây từ dữ liệu chính thức của SBA:
| Loại hình | Số chủ số hữu | Trách nhiệm pháp lý của chủ sở hữu | Cách đánh thuế |
| Doanh nghiệp tư nhân (sole proprietorship) | 1 người | Vô hạn. Chủ sở hữu chịu trách nhiệm bằng toàn bộ tài sản cá nhân đối với các khoản nợ của doanh nghiệp. | Đánh thuế một lần (Pass-through). Lợi nhuận/lỗ chuyển thẳng vào tờ khai thuế thu nhập cá nhân của chủ sở hữu. Chịu thêm thuế tự doanh (Self-employment tax). |
| Công ty hợp danh (partnership) | Từ 2 người trở lên | Vô hạn và liên đới đối với các thành viên hợp danh (General Partners). Thành viên góp vốn (Limited Partners) chỉ chịu trách nhiệm trong phạm vi vốn góp. | Đánh thuế một lần (Pass-through). Công ty nộp tờ khai thông tin (Form 1065), lợi nhuận/lỗ phân bổ về cho các thành viên tự khai và nộp thuế cá nhân (K-1). |
| Công ty trách nhiệm hữu hạn (LLC) | Không giới hạn (Có thể có 1 hoặc nhiều thành viên). | Hữu hạn. Thành viên được bảo vệ tài sản cá nhân, chỉ chịu trách nhiệm trong phạm vi số vốn cam kết góp vào công ty. | Thuế cá nhân hoặc thuế doanh nghiệp, tùy lựa chọn |
| C Corporation (C Corp) | Không giới hạn số lượng cổ đông. | Hữu hạn. Cổ đông hoàn toàn tách biệt và chỉ chịu trách nhiệm tối đa bằng số tiền đầu tư mua cổ phần (Không chịu trách nhiệm bằng tài sản cá nhân) | Đánh thuế hai lần (Double Taxation). Lợi nhuận bị đánh thuế lần 1 ở cấp độ doanh nghiệp (Form 1120). Khi chia cổ tức cho cổ đông, cổ đông phải đóng thuế thu nhập cá nhân lần 2. |
| S Corporation (S Corp) | Tối đa 100 cổ đông. Chỉ nhận cá nhân là công dân hoặc người cư trú Mỹ về thuế, một số quỹ tín thác và di sản. Không nhận người nước ngoài không cư trú. | Hữu hạn. Tương tự như C Corp, tài sản cá nhân của cổ đông được bảo vệ an toàn trước các nghĩa vụ nợ. | Đánh thuế một lần (Pass-through). Tránh được thuế hai lần của C Corp. Lợi nhuận/lỗ chuyển trực tiếp về tờ khai thuế của cổ đông (Form 1120S & K-1). |
| Benefit Corporation (B Corp / Công ty lợi ích) | Từ 1 người trở lên, không giới hạn số lượng cổ đông. | Hữu hạn. Giống như tập đoàn truyền thống, nhưng ban điều hành có thêm trách nhiệm pháp lý là phải cân bằng giữa lợi nhuận và lợi ích cộng đồng/môi trường. | Phụ thuộc vào cấu trúc cốt lõi. Nếu đăng ký dưới dạng C Corp thì chịu thuế hai lần, nếu đủ điều kiện chọn S Corp thì chịu thuế một lần. |
| Tổ chức phi lợi nhuận (Nonprofit Corporation) | Không có chủ sở hữu (Được quản lý bởi Hội đồng quản trị/Ủy thác). | Hữu hạn. Các thành viên sáng lập, ban giám đốc hoặc người điều hành không chịu trách nhiệm cá nhân về các khoản nợ của tổ chức. | Miễn thuế (Tax-exempt). Nếu được IRS công nhận trạng thái miễn thuế (như điều khoản 501(c)(3)). Lợi nhuận không được phân phối cho thành viên. Các khoản đóng góp từ nhà hảo tâm cũng có thể được khấu trừ thuế. |
1.1 Doanh nghiệp tư nhân (sole proprietorship) có tách bạch tài sản cá nhân không?
Không. Theo Cục thuế Mỹ, doanh nghiệp tư nhân (sole proprietorship) là một doanh nghiệp hoạt động kinh doanh không thành lập pháp nhân (unincorporated business) do một cá nhân làm chủ. SBA cho biết một cá nhân kinh doanh mà không đăng ký loại hình nào khác sẽ mặc nhiên được xem là sole proprietorship.
Ưu điểm của loại hình này là thành lập dễ và chủ sở hữu toàn quyền kiểm soát. Nhược điểm là chủ sở hữu chịu trách nhiệm cá nhân với các khoản nợ và nghĩa vụ của hoạt động kinh doanh. SBA cũng ghi nhận loại hình này khó gọi vốn, vì không thể bán cổ phần và ngân hàng thường ngần ngại cho vay.
Về thuế: Toàn bộ doanh thu, chi phí và lợi nhuận được gộp chung và báo cáo thẳng vào tờ khai thuế thu nhập cá nhân của chính người chủ đó (thường qua Form Schedule C của Form 1040).
1.2 Công ty hợp danh (partnership) gồm những dạng nào?
Theo Cục thuế Mỹ, partnership là sự kết hợp hợp tác giữa hai hay nhiều người (có thể là cá nhân, tập đoàn, hoặc các LLC khác) để cùng điều hành một hoạt động thương mại hoặc kinh doanh.
Lợi nhuận và khoản lỗ được phân bổ cho từng thành viên, ghi trên Schedule K-1, và thành viên tự kê khai trên tờ khai cá nhân. Công ty hợp danh (Partnership) vẫn phải nộp tờ khai thông tin Form 1065 hằng năm.
Có 2 dạng partnership phân biệt phổ biến:
- Hợp danh hữu hạn (limited partnership (“LP”)): có 1 thành viên hợp danh chịu trách nhiệm vô hạn, các thành viên còn lại chịu trách nhiệm hữu hạn. Thành viên hợp danh phải nộp thuế tự doanh (Self-employment tax).
- Hợp danh trách nhiệm hữu hạn (limited liability partnership (“LLP”)): mọi thành viên đều được bảo vệ khỏi khoản nợ của công ty và không chịu trách nhiệm cho hành vi của thành viên khác.
1.3 Công ty trách nhiệm hữu hạn (LLC) vận hành như thế nào?
Theo Cục Quản lý Doanh nghiệp Nhỏ Mỹ (SBA), LLC là loại hình kết hợp lợi ích của cả tập đoàn (Corporation) và công ty hợp danh (Partnership). Loại hình này giúp bảo vệ an toàn tài sản cá nhân của chủ sở hữu trước các nghĩa vụ nợ của doanh nghiệp. Đồng thời, lợi nhuận hoặc khoản lỗ của công ty sẽ được chuyển thẳng vào tờ khai thuế cá nhân của thành viên, giúp doanh nghiệp tránh được việc phải nộp thuế thu nhập ở cấp độ công ty.
Cục thuế Mỹ (IRS) xác nhận loại hình công ty LLC tại Mỹ không giới hạn số lượng thành viên. Đa số bang không giới hạn đối tượng sở hữu, nên thành viên của LLC có thể là cá nhân, tổ chức trong nước hoặc thực thể nước ngoài.
Cách Cục thuế Mỹ đánh thuế LLC phụ thuộc số thành viên:
- LLC có 1 thành viên: Mặc định là thực thể không tách biệt với chủ sở hữu (Disregarded Entity).
- LLC có từ 2 thành viên trở lên: Mặc định đánh thuế như công ty hợp danh (Partnership).
- Quyền lựa chọn: LLC có thể chuyển sang chịu thuế như một tập đoàn (Corporation) bằng cách nộp Form 8832.
Theo lưu ý từ SBA, mô hình LLC tồn tại hai hạn chế cốt lõi.
- Nghĩa vụ thuế tự doanh: Thành viên điều hành phải nộp thuế tự doanh (An sinh xã hội & Medicare) tính trên tổng lợi nhuận của doanh nghiệp.
- Rủi ro gián đoạn hoạt động: sự thay đổi về mặt nhân sự (như có thành viên gia nhập hoặc rút khỏi công ty) có thể khiến LLC phải giải thể tại một số bang, trừ khi doanh nghiệp đã có sẵn một Thỏa thuận hoạt động (Operating Agreement) quy định quy trình chuyển nhượng cụ thể.
1.4 C Corp và S Corp khác nhau ở điểm nào?
C Corp là thực thể pháp lý độc lập hoàn toàn với chủ sở hữu, mang lại cơ chế bảo vệ tài sản cá nhân ở mức cao nhất. C Corp tự nộp thuế thu nhập trên lợi nhuận của chính mình, với thuế suất phẳng 21%.
Điểm Doanh nghiệp cần lưu ý ở C Corp là đánh thuế hai lần (double taxation). Theo IRS, lợi nhuận bị đánh thuế lần đầu ở cấp doanh nghiệp. Khi lợi nhuận được chia cho cổ đông dưới dạng cổ tức, cổ đông bị đánh thuế lần hai ở cấp cá nhân. Doanh nghiệp C Corp không được phép khấu trừ chi phí đối với các khoản cổ tức đã chi trả, và toàn bộ quy trình kê khai thuế hằng năm của C Corp sẽ được thực hiện qua Form 1120.
Theo hướng dẫn cập nhật từ Cục Thuế Mỹ (IRS), S Corp là một loại hình tập đoàn đặc thù được thành lập nhằm tránh tình trạng đánh thuế hai lần.
Cơ chế này cho phép lợi nhuận của doanh nghiệp được chuyển tiếp trực tiếp sang cho các cổ đông để thực hiện nghĩa vụ thuế dựa trên mức thuế suất thu nhập cá nhân của từng người. Để được phê duyệt tư cách S Corp, doanh nghiệp bắt buộc phải thỏa mãn đồng thời các tiêu chí nghiêm ngặt sau:
- Là pháp nhân được thành lập và hoạt động trong nước (domestic corporation).
- Cơ cấu sở hữu chỉ chấp nhận cổ đông là cá nhân, một số quỹ tín thác (trust) hoặc di sản (estate) nhất định; tuyệt đối không cho phép các công ty hợp danh, tập đoàn khác hoặc cá nhân nước ngoài không cư trú tham gia góp vốn.
- Quy mô cổ đông bị khống chế ở mức tối đa 100 thành viên.
- Chỉ phát hành một loại cổ phần duy nhất nhằm đảm bảo tính đồng nhất về quyền lợi.
- Không thuộc diện các ngành nghề bị loại trừ (chẳng hạn như tổ chức tài chính, công ty bảo hiểm).
Quy trình thiết lập yêu cầu doanh nghiệp nộp Form 2553 với sự đồng thuận bằng chữ ký của tất cả cổ đông hiện hữu, và duy trì nghĩa vụ quyết toán thuế hằng năm thông qua Form 1120-S.
1.5 Benefit corporation, close corporation, nonprofit và cooperative dành cho ai?
Theo SBA, Benefit corporation, close corporation, nonprofit và cooperative là 4 mô hình đặc thù, phục vụ mục tiêu riêng. Nhà đầu tư nước ngoài ít chọn các mô hình này cho mục đích thương mại thuần túy tại Mỹ:
- Benefit corporation (Công ty lợi ích cộng đồng): Dành cho các doanh nghiệp hoạt động vì lợi nhuận nhưng có cam kết pháp lý trong việc tạo ra các giá trị tích cực cho cộng đồng và môi trường. Mô hình này được đa số các bang công nhận và áp dụng cơ chế đánh thuế tương tự như C Corp.
- Close corporation (công ty cổ phần nội bộ): Phù hợp với các nhóm nhỏ cổ đông muốn kiểm soát nội bộ chặt chẽ. Cổ phần của loại hình này không được giao dịch công khai, cho phép các cổ đông trực tiếp điều hành hoạt động kinh doanh mà không bắt buộc phải thành lập Hội đồng quản trị.
- Nonprofit corporation (Tổ chức phi lợi nhuận): Thiết kế cho các tổ chức hoạt động trong lĩnh vực từ thiện, giáo dục, tôn giáo, văn học hoặc khoa học. Mô hình này có quyền nộp đơn xin trạng thái miễn thuế liên bang và thường được biết đến phổ biến dưới điều khoản 501(c)(3).
- Cooperative (Hợp tác xã): Mô hình dành riêng cho một nhóm cá nhân hoặc tổ chức cùng chung nhu cầu, được sở hữu và vận hành bởi chính những người sử dụng dịch vụ. Lợi nhuận kiếm được sẽ được phân phối lại cho các thành viên dựa trên mức độ đóng góp hoặc sử dụng của họ.
2. Nên chọn LLC, C Corp hay S Corp khi thành lập công ty tại Mỹ?
LLC phù hợp với Doanh nghiệp cần cấu trúc linh hoạt và muốn tối ưu thuế doanh nghiệp. C Corp phù hợp với Doanh nghiệp có kế hoạch gọi vốn bằng cách bán cổ phần. S Corp chỉ phù hợp khi mọi cổ đông là cá nhân đủ điều kiện theo IRS, không phải người nước ngoài không cư trú, và tổng số cổ đông không quá 100.
Để Doanh nghiệp so sánh trực tiếp 3 loại hình phổ biến nhất theo đúng các tiêu chí ảnh hưởng đến chi phí thuế và khả năng gọi vốn, Chuyên gia tư vấn doanh nghiệp tại GLA đã tổng hợp bảng dưới đây:
| Tiêu chí | Limited Liability Company (LLC) | C Corporation (C Corp) | S Corporation (S Corp) |
| Bảo vệ tài sản cá nhân | Có. Tài sản riêng của thành viên được bảo vệ an toàn trước các nghĩa vụ nợ và kiện tụng của công ty. | Có. Theo SBA, corporation bảo vệ chủ sở hữu mạnh nhất. | Có. Cổ đông được bảo vệ tài sản cá nhân tương tự như mô hình C Corp. |
| Cách đánh thuế liên bang mặc định | Thuế một lần (Pass-through). Lợi nhuận/lỗ chuyển thẳng về tờ khai cá nhân của chủ sở hữu. | Thuế hai lần (Double taxation). Đánh thuế 21% ở cấp công ty, sau đó đánh thuế thu nhập cá nhân khi chia cổ tức. | Thuế một lần (Pass-through). Miễn thuế thu nhập ở cấp doanh nghiệp, chuyển thẳng cho cổ đông. |
| Tờ khai thuế liên bang chính |
| Form 1120 (Tờ khai thuế thu nhập cho tập đoàn). | Form 1120-S |
| Giới hạn chủ sở hữu | Không giới hạn. Chấp nhận cá nhân, tổ chức và người nước ngoài không cư trú. | Không giới hạn. Không hạn chế số lượng, quốc tịch hay loại thực thể sở hữu cổ phần. | Giới hạn nghiêm ngặt. Tối đa 100 cổ đông. Chỉ nhận cá nhân là công dân/thường trú nhân Mỹ. |
| Gọi vốn bằng cổ phần | Hạn chế | Thuận lợi nhất. Phát hành được nhiều loại cổ phần (ưu đãi, phổ thông) để thu hút quỹ đầu tư mạo hiểm (VC) và IPO. | Bị bó hẹp. Chỉ được phát hành một loại cổ phần duy nhất về mặt kinh tế, gây khó khăn khi gọi vốn lớn. |
2.1 Loại hình doanh nghiệp nào tại Mỹ mang lại cơ chế bảo vệ tài sản cá nhân tối ưu nhất?
Corporation (C Corp và S Corp) bảo vệ tài sản cá nhân mạnh nhất, theo SBA. LLC cũng bảo vệ chủ sở hữu khỏi trách nhiệm cá nhân, trong khi sole proprietorship và partnership không có lớp bảo vệ này.
Cả ba mô hình LLC, C Corp và S Corp đều tách tài sản cá nhân của chủ sở hữu khỏi nghĩa vụ tài chính và rủi ro kiện tụng của doanh nghiệp. Nhờ đó, tài khoản tiết kiệm, bất động sản hay phương tiện cá nhân của chủ sở hữu không bị ảnh hưởng trực tiếp khi công ty phá sản hoặc tranh tụng.
Mức độ bảo vệ thực tế giữa các mô hình vẫn có khác biệt:
- Corporation (C Corp, S Corp): SBA đánh giá đây là cấu trúc có lớp bảo vệ (corporate veil) mạnh nhất.
- LLC: theo SBA, LLC nhìn chung bảo vệ chủ sở hữu khỏi trách nhiệm cá nhân. LLC là lựa chọn phổ biến cho doanh nghiệp vừa và nhỏ nhờ tính linh hoạt trong quản lý.
- Sole proprietorship và thành viên hợp danh: không có cơ chế bảo vệ. Chủ sở hữu chịu trách nhiệm vô hạn bằng toàn bộ tài sản cá nhân đối với nghĩa vụ nợ hoặc phán quyết pháp lý của hoạt động kinh doanh.
Tóm lại, nếu ưu tiên hàng đầu của doanh nghiệp là tối đa hóa sự an toàn cho tài sản cá nhân, mô hình corporation cung cấp lớp lá chắn pháp lý dày dặn nhất. Mô hình LLC vẫn là một phương án linh hoạt, hiệu quả, song đòi hỏi chủ sở hữu phải duy trì sự tách biệt tuyệt đối trong công tác quản trị tài chính để không làm vô hiệu hóa lớp bảo vệ này.
2.2 Thuế hai lần của C Corp ảnh hưởng thế nào đến lợi nhuận thực nhận?
Trong khi mô hình LLC và S Corp áp dụng chính sách thuế chỉ đánh thuế một lần duy nhất ở cấp độ chủ sở hữu, thì mô hình C Corp lại chịu sự quản lý của cơ chế đánh thuế hai lần (double taxation).
Theo IRS Publication 542, lợi nhuận trước hết bị áp mức thuế suất phẳng 21% tại cấp độ doanh nghiệp, sau đó tiếp tục bị tính thuế lần hai khi được phân phối dưới dạng cổ tức cho các cổ đông.
Với cổ đông là cá nhân nước ngoài không cư trú (nonresident alien) hoặc doanh nghiệp nước ngoài, cổ tức có nguồn gốc từ Mỹ bị khấu trừ thuế tại nguồn mặc định 30% theo quy định của IRS, trừ khi hiệp định tránh đánh thuế hai lần áp dụng mức thấp hơn.
Ví dụ minh họa (chỉ tính thuế liên bang Mỹ, chưa tính thuế bang và thuế tại Việt Nam): một C Corp có lợi nhuận chịu thuế 100.000 USD.
- Thuế cấp doanh nghiệp (21%): Công ty trích nộp 21.000 USD, phần lợi nhuận sau thuế còn lại là 79.000 USD.
- Thuế khấu trừ cổ tức tại nguồn (30%): Nếu công ty tiến hành phân phối toàn bộ 79.000 USD này cho một cổ đông cá nhân cư trú tại Việt Nam, khoản thuế khấu trừ tại nguồn sẽ là 23.700 USD.
- Tổng nghĩa vụ thuế: tổng thuế liên bang trên dòng tiền này là 44.700 USD, tương đương thuế suất thực tế 44,7%. Cổ đông thực nhận 55.300 USD trên 100.000 USD lợi nhuận.
2.3 Loại hình doanh nghiệp nào thuận lợi hơn trong quy trình gọi vốn và chuyển nhượng sở hữu?
Theo tài liệu của SBA, mô hình corporation chiếm ưu thế vượt trội trong việc huy động vốn nhờ vào khả năng phát hành và bán cổ phần một cách linh hoạt. Về phương diện chuyển nhượng,
- C Corp đảm bảo tính liên tục của doanh nghiệp; khi một cổ đông rút lui hoặc chuyển nhượng cổ phần, công ty vẫn duy trì vận hành bình thường mà không chịu sự gián đoạn đáng kể nào về mặt pháp lý.
- S Corp cũng có cơ chế phát hành cổ phần tương tự, nhưng do phải tuân thủ nghiêm ngặt giới hạn tối đa 100 cổ đông và chỉ được phép áp dụng một loại cổ phần duy nhất. Vì vậy, S Corp khó thiết kế điều khoản ưu đãi riêng cho nhà đầu tư lớn.
Ở chiều ngược lại, LLC linh hoạt trong vận hành nội bộ, nhưng SBA lưu ý một số bang yêu cầu LLC giải thể và thành lập lại khi thay đổi thành viên. Do đó, các doanh nghiệp có định hướng liên tục biến động hoặc thay đổi nhân sự sở hữu cần phải chủ động rà soát, kiểm tra kỹ lưỡng các quy định đặc thù của bang sở tại trước khi đưa ra quyết định đăng ký.
3. Người Việt Nam mở công ty tại Mỹ nên chọn loại hình nào?
Người Việt Nam không cư trú tại Mỹ có thể sở hữu LLC hoặc C Corp, nhưng không thể là cổ đông S Corp. LLC một thành viên phù hợp với phần lớn mô hình kinh doanh nhỏ, chủ sở hữu nhỏ, kèm nghĩa vụ nộp Form 5472 hằng năm. C Corp phù hợp khi Doanh nghiệp cần gọi vốn hoặc muốn giữ lại lợi nhuận để tái đầu tư tại Mỹ.
3.1 LLC một thành viên do người nước ngoài sở hữu cần lưu ý gì?
Với LLC một thành viên do người nước ngoài sở hữu, IRS phân loại doanh nghiệp là disregarded entity (thực thể không tách biệt với chủ sở hữu) cho mục đích thuế thu nhập liên bang. Điều này không có nghĩa LLC được miễn nghĩa vụ báo cáo với IRS.
Nếu LLC phát sinh thu nhập gắn liền thực tế với hoạt động kinh doanh tại Mỹ (effectively connected income), chủ sở hữu nước ngoài nộp thuế trên khoản thu nhập này theo biểu thuế lũy tiến (IRS, Effectively connected income), kê khai qua Form 1040-NR.
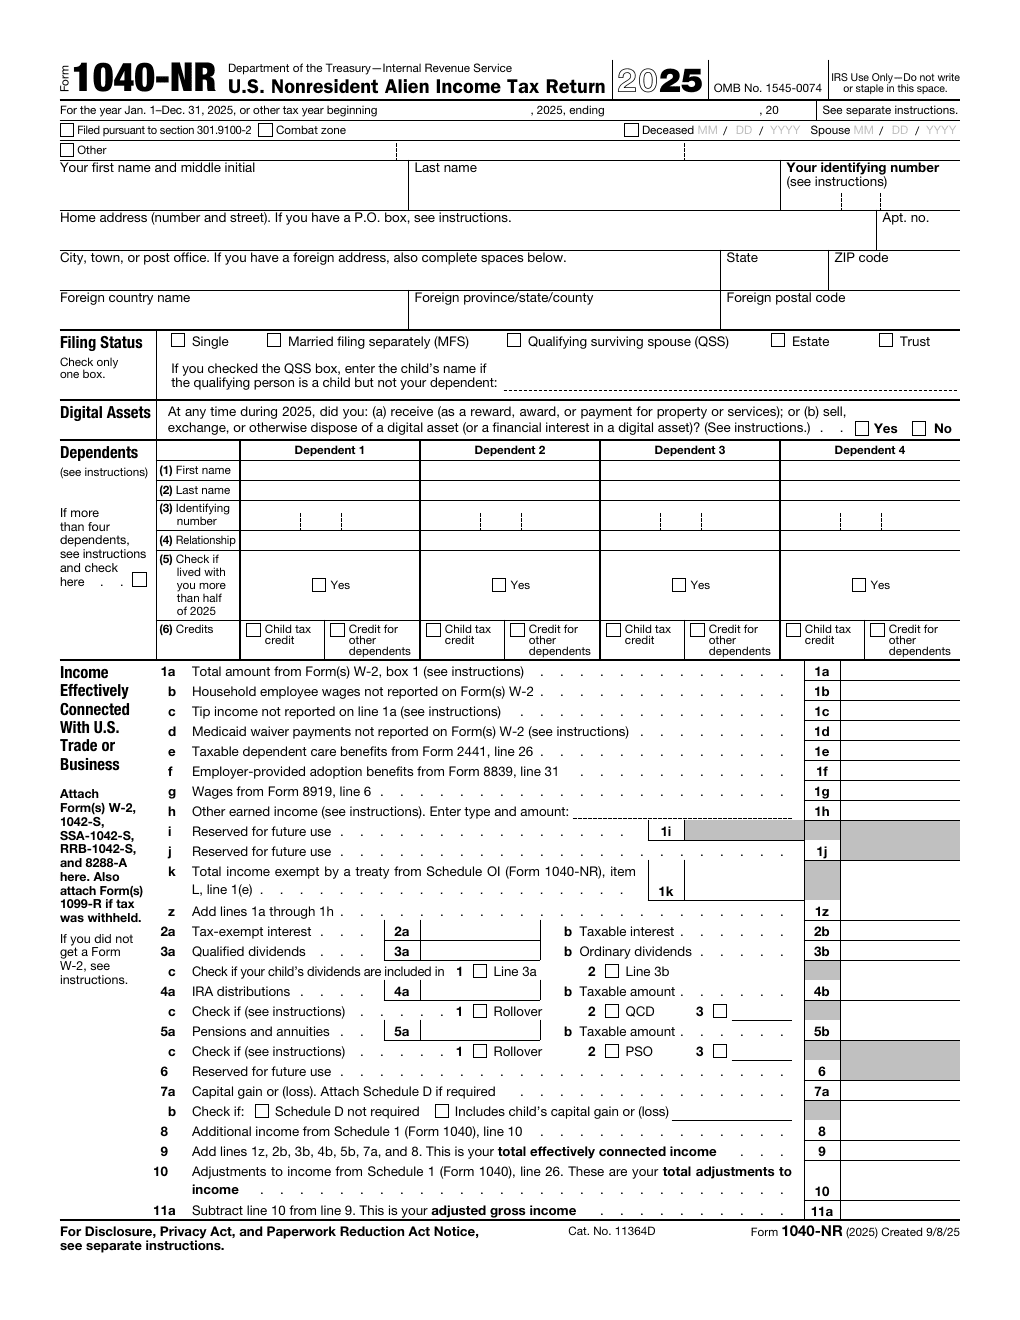
Form1040-NR
Theo hướng dẫn của IRS về Form 5472, LLC một thành viên do người nước ngoài sở hữu phải nộp Form 5472 kèm Form 1120 dạng mẫu (*pro forma*). Các giao dịch cần báo cáo bao gồm khoản góp vốn và rút vốn giữa chủ sở hữu và LLC. Do đó, nghĩa vụ khai báo vẫn có thể phát sinh ngay cả khi LLC chưa có doanh thu.
Doanh nghiệp cần tuân thủ thời hạn nộp để tránh các khoản phạt đáng kể. Mức phạt ban đầu là 25.000 USD cho mỗi năm tính thuế nếu không nộp Form 5472 theo quy định. Nếu vi phạm vẫn tiếp diễn quá 90 ngày kể từ khi IRS gửi thông báo, khoản phạt bổ sung 25.000 USD sẽ được áp dụng cho mỗi giai đoạn 30 ngày tiếp theo hoặc một phần của giai đoạn đó, không giới hạn tổng mức phạt.
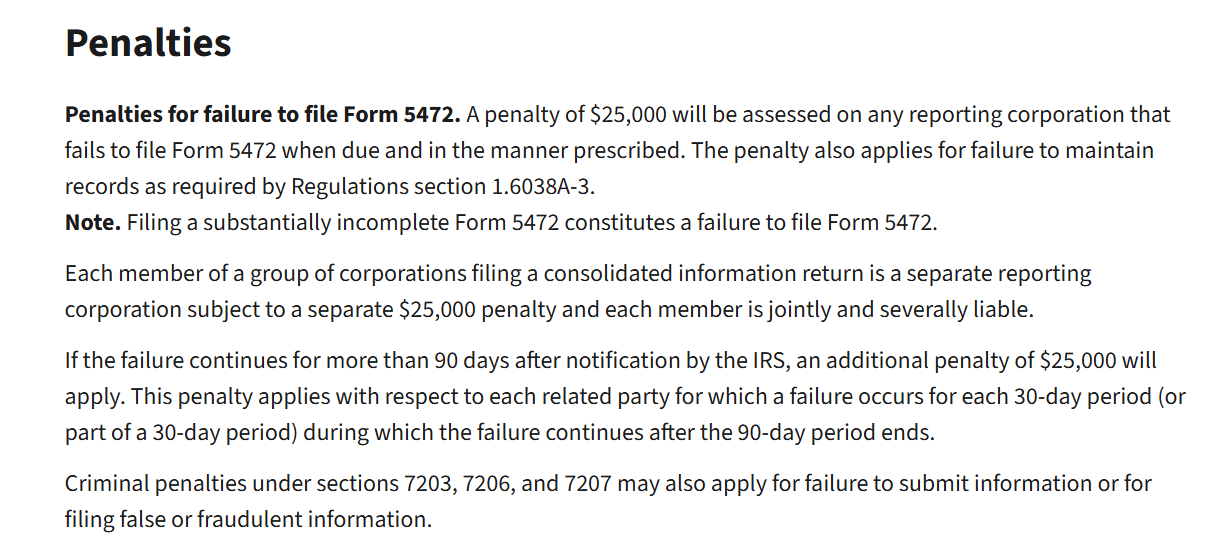
Doanh nghiệp thuộc diện áp dụng cần nộp Form 5472 đúng hạn và lưu giữ hồ sơ theo quy định của IRS để tránh các khoản phạt.
Chuyên gia tư vấn doanh nghiệp tại GLA chia sẻ: “Nhiều chủ LLC người Việt cho rằng công ty chưa có lợi nhuận thì không cần thực hiện nghĩa vụ kê khai với IRS. Tuy nhiên, đối với LLC một thành viên do người nước ngoài sở hữu, doanh nghiệp cần xác định rõ nghĩa vụ nộp Form 5472 dựa trên các giao dịch và điều kiện áp dụng, thay vì chỉ căn cứ vào việc công ty có phát sinh lợi nhuận hay không.”
Doanh nghiệp có thể tham khảo thêm lịch tuân thủ hằng năm của công ty Mỹ để chủ động thời hạn nộp hồ sơ.
3.2 C Corp có phù hợp với Doanh nghiệp Việt Nam không?
C Corp không giới hạn đối tượng cổ đông như S Corp, nên cá nhân hay doanh nghiệp Việt Nam đều có thể sở hữu. Loại hình này đặc biệt phù hợp trong hai trường hợp:
- Startup cần gọi vốn: nhà đầu tư Mỹ hoặc quốc tế đầu tư vào C Corp dễ dàng hơn LLC về mặt cấu trúc cổ phần.
- Doanh nghiệp Việt Nam lập công ty con tại Mỹ: giữ lại lợi nhuận tại Mỹ để mở rộng thị trường, không phải chuyển tiền về ngay.
Lưu ý về thuế khi chia cổ tức: C Corp chịu thuế hai tầng, một tầng tại công ty, một tầng khi chia cổ tức cho cổ đông. Với cổ đông người nước ngoài không cư trú, cổ tức bị khấu trừ 30% tại nguồn, trừ khi hiệp định thuế giữa hai nước giảm mức này.
Mỹ và Việt Nam đã ký Hiệp định tránh đánh thuế hai lần (DTA) ngày 07/07/2015, nhưng hiệp định chưa có hiệu lực do phía Mỹ chưa hoàn tất phê chuẩn. Việt Nam hiện không có trong danh sách hiệp định thuế đang áp dụng của IRS. Vì vậy, cổ đông Việt Nam hiện vẫn chịu mức khấu trừ 30% trên cổ tức theo luật thuế nội địa Mỹ. Doanh nghiệp cần dự trù khoản chi phí này ngay khi lập kế hoạch tài chính.
3.3 Case study: Doanh nghiệp mỹ phẩm Việt Nam bán hàng trên Amazon Mỹ
Một chủ Doanh nghiệp mỹ phẩm tại TP.HCM liên hệ GLA với dự định mở C Corp tại Delaware để bán hàng trên Amazon Mỹ. Lý do ban đầu là "C Corp trông chuyên nghiệp hơn". Sau khi rà soát, đội ngũ GLA nhận thấy Doanh nghiệp chỉ có một chủ sở hữu, chưa có kế hoạch gọi vốn và dự định chuyển lợi nhuận về Việt Nam hằng quý.
Với mô hình này, C Corp sẽ khiến lợi nhuận chịu thuế 21% ở cấp công ty và khấu trừ 30% khi chia cổ tức. GLA tư vấn chuyển sang LLC một thành viên, đồng thời lập lịch nộp Form 5472 và tờ khai pro forma Form 1120 hằng năm để tránh mức phạt 25.000 USD. Doanh nghiệp vẫn giữ quyền chọn đánh thuế như corporation qua Form 8832 khi quy mô thay đổi.
Chuyên gia tư vấn doanh nghiệp GLA lưu ý thêm: "Sở hữu công ty tại Mỹ và quyền sinh sống, làm việc tại Mỹ là hai vấn đề pháp lý khác nhau. Chủ sở hữu người Việt có thể nắm 100% LLC hoặc C Corp mà không cần thẻ xanh, nhưng muốn trực tiếp điều hành tại Mỹ thì cần diện thị thực phù hợp."
Quy trình và nghĩa vụ thuế chi tiết cho seller xem tại bài viết thành lập công ty tại Mỹ bán hàng trên Amazon.
Để Doanh nghiệp đối chiếu nhanh mục tiêu kinh doanh của mình với loại hình phù hợp, Chuyên gia tư vấn doanh nghiệp tại GLA đã tổng hợp bảng gợi ý dưới đây từ các quy định của IRS và SBA đã nêu:
| Mục tiêu của Cá nhân/Doanh nghiệp Việt Nam | Loại hình đề xuất từ chuyên gia | Căn cứ chính |
| Một người bán hàng online (Amazon, TikTok Shop, website riêng) cho khách hàng Mỹ | LLC một thành viên | Không chịu thuế thu nhập ở cấp công ty; chủ sở hữu kê khai thu nhập ECI (nếu có); nộp Form 5472 hằng năm |
| Hai đồng sáng lập trở lên, chưa có kế hoạch gọi vốn | LLC nhiều thành viên | Mặc định đánh thuế như partnership, không giới hạn số thành viên |
| Startup dự kiến gọi vốn từ nhà đầu tư | C Corp | Huy động vốn bằng cách bán cổ phần, hoạt động liên tục khi cổ đông thay đổi |
| Doanh nghiệp Việt Nam lập công ty con, giữ lợi nhuận để tái đầu tư tại Mỹ | C Corp | Thuế 21% ở cấp công ty; lớp thuế thứ hai chỉ phát sinh khi chia cổ tức |
| Chủ sở hữu là cá nhân cư trú tại Mỹ, muốn tránh thuế hai lần | S Corp hoặc LLC | S Corp chỉ nhận cổ đông đủ điều kiện, tối đa 100 người |
4. Thủ tục nào áp dụng chung cho mọi loại hình khi chủ sở hữu là người nước ngoài?
Dù chọn loại hình nào, Doanh nghiệp có chủ sở hữu nước ngoài đều cần chuẩn bị 4 thủ tục: chỉ định Registered Agent, xin EIN, xác định nghĩa vụ báo cáo BOI và mở tài khoản ngân hàng đứng tên công ty.
4.1 Đăng ký Đại diện pháp lý tại bang (Registered Agent)
Tất cả các tiểu bang tại Mỹ đều yêu cầu doanh nghiệp chỉ định một đại diện pháp lý có địa chỉ vật lý tại bang đăng ký (ví dụ: Delaware Division of Corporations).
- Lý do áp dụng: yêu cầu này áp dụng cho mọi doanh nghiệp. Chủ sở hữu ở Việt Nam không có địa chỉ tại Mỹ nên cần thuê dịch vụ Registered Agent;
- Vai trò: Registered Agent thay mặt công ty nhận văn bản pháp lý, trát hầu tòa hoặc thông báo chính thức từ chính quyền tiểu bang, sau đó chuyển tiếp cho chủ sở hữu ở Việt Nam.
4.2 Đăng ký mã số thuế định danh doanh nghiệp (EIN) từ IRS
EIN (Employer Identification Number) là mã số thuế liên bang mà doanh nghiệp cần để khai thuế, mở tài khoản ngân hàng và làm việc với sàn thương mại điện tử.
Điểm đặc biệt cho người nước ngoài: Vì bạn không có Số An sinh Xã hội Mỹ (SSN) hoặc Mã số thuế cá nhân (ITIN), bạn không thể xin EIN trực tuyến (online) được.
Cách thực hiện: chủ sở hữu hoặc người được ủy quyền điền Form SS-4 và gửi Cục Thuế Mỹ (IRS) qua fax hoặc thư.
4.3 Công ty thành lập tại Mỹ có phải nộp báo cáo BOI cho FinCEN không?
Không. Theo quy tắc cuối cùng (final rule) của FinCEN có hiệu lực từ ngày 14/8/2026, công ty thành lập tại Mỹ được miễn báo cáo thông tin chủ sở hữu hưởng lợi (BOI), kể cả khi chủ sở hữu là người Việt Nam.
Nghĩa vụ BOI chỉ còn áp dụng cho công ty thành lập ở nước ngoài và đăng ký kinh doanh tại một bang của Mỹ. Công ty này phải báo cáo trong 30 ngày kể từ khi nhận thông báo đăng ký có hiệu lực (Federal Register, 2026).
4.4 Mở tài khoản ngân hàng doanh nghiệp (Corporate Bank Account)
Dù chọn loại hình nào, Doanh nghiệp cần mở tài khoản ngân hàng đứng tên công ty tại Mỹ để đi vào hoạt động và giữ vững lớp bảo vệ tài sản cá nhân.
Theo kinh nghiệm hỗ trợ doanh nghiệp của GLA trong hơn 10 năm đồng hành, ngân hàng tại Mỹ thường yêu cầu chủ sở hữu nước ngoài chứng minh rõ mô hình kinh doanh và nguồn tiền ngay từ hồ sơ đầu tiên. Chuyên gia GLA sẽ trực tiếp hướng dẫn Doanh nghiệp chuẩn bị hồ sơ và lựa chọn ngân hàng phù hợp với mô hình kinh doanh.
Khi cân nhắc nền tảng tài chính số, Doanh nghiệp cần kiểm tra đơn vị đó là ngân hàng số (Digital Bank) hay công ty công nghệ tài chính (Fintech), và tiền gửi có được FDIC bảo hiểm qua ngân hàng đối tác hay không.
5. GLA hỗ trợ Doanh nghiệp lựa chọn loại hình công ty tại Mỹ như thế nào?
Với đội ngũ chuyên gia hơn 10 năm kinh nghiệm, GLA đồng hành cùng Cá nhân, Doanh nghiệp Việt Nam mở rộng kinh doanh tại hơn 10 quốc gia, trong đó có Mỹ. GLA cung cấp dịch vụ trọn gói, bao gồm:
- Phân tích mục tiêu kinh doanh, kế hoạch gọi vốn và dòng tiền để tư vấn loại hình phù hợp (LLC, C Corp hoặc loại hình khác).
- Tư vấn lựa chọn bang thành lập dựa trên chi phí đăng ký, chi phí duy trì và nghĩa vụ thuế.
- Chuẩn bị, nộp hồ sơ thành lập công ty tại Mỹ và cung cấp giải pháp registered agent tại bang đăng ký.
- Hỗ trợ xin EIN cho chủ sở hữu chưa có SSN hoặc ITIN.
- Lập lịch tuân thủ hằng năm, gồm Form 5472, Form 1120, thuế bang và báo cáo thường niên.
- Tư vấn chuyển đổi cách đánh thuế hoặc loại hình khi quy mô kinh doanh thay đổi.
Liên hệ GLA để được chuyên gia tư vấn loại hình công ty tại Mỹ phù hợp với mô hình kinh doanh của Doanh nghiệp.
6. Những câu hỏi thường gặp về các loại hình công ty tại Mỹ
1. Tại Mỹ có những loại hình công ty nào?
Theo SBA, tại Mỹ có 5 nhóm loại hình: sole proprietorship, partnership, LLC, corporation và cooperative. Nhóm corporation gồm C Corp, S Corp, benefit corporation, close corporation và nonprofit. Người nước ngoài thành lập công ty tại Mỹ thường chọn LLC hoặc C Corp vì bảo vệ tài sản cá nhân và không giới hạn quốc tịch chủ sở hữu.
2. Người Việt Nam có được mở S Corp tại Mỹ không?
Không, nếu là người nước ngoài không cư trú tại Mỹ. IRS quy định cổ đông S Corp không được là nonresident alien, partnership hoặc corporation, và tổng số cổ đông không quá 100. Người Việt Nam không cư trú tại Mỹ nên cân nhắc LLC hoặc C Corp thay thế.
3. LLC và C Corp khác nhau thế nào về thuế?
LLC mặc định không chịu thuế doanh nghiệp: LLC một thành viên là disregarded entity, LLC nhiều thành viên đánh thuế như partnership. C Corp chịu thuế doanh nghiệp 21% trên lợi nhuận, và cổ đông chịu thêm thuế khi nhận cổ tức. Đây là cơ chế thuế hai lần mà IRS mô tả.
4. LLC một thành viên của người nước ngoài phải nộp những gì cho IRS?
LLC này phải nộp Form 5472 kèm Form 1120 dạng mẫu hằng năm, kể cả khi chưa có doanh thu nhưng có giao dịch như góp vốn. Theo IRS, mức phạt khi nộp trễ là 25.000 USD, và thêm 25.000 USD cho mỗi 30 ngày nếu vẫn chưa nộp sau 90 ngày kể từ khi nhận thông báo.
5. Nên chọn LLC hay C Corp khi bán hàng trên Amazon Mỹ?
Người bán là một cá nhân, chưa gọi vốn phù hợp với LLC một thành viên, vì LLC không chịu thuế thu nhập ở cấp công ty và thủ tục duy trì đơn giản hơn. C Corp phù hợp hơn khi Doanh nghiệp cần gọi vốn hoặc giữ lợi nhuận để tái đầu tư. Chuyên gia GLA tư vấn dựa trên dòng tiền và kế hoạch phát triển cụ thể.
6. Có thể chuyển đổi loại hình công ty sau khi thành lập tại Mỹ không?
Có. LLC có thể chọn được đánh thuế như corporation bằng Form 8832. Theo IRS, lựa chọn này không được có hiệu lực sớm hơn 75 ngày trước ngày nộp, và không muộn hơn 12 tháng sau ngày nộp.
Việc thay đổi loại hình pháp nhân có thể kéo theo yêu cầu xin EIN mới. Theo SBA, Doanh nghiệp thường cần EIN mới khi cơ cấu sở hữu hoặc loại hình thay đổi. Vì vậy, chọn đúng loại hình ngay từ đầu giúp tiết kiệm thời gian cập nhật hồ sơ với ngân hàng, sàn thương mại điện tử và đối tác.
 Ý chính nổi bật
- Theo SBA, tại Mỹ có 5 nhóm loại hình công ty phổ biến: sole proprietorship, partnership, LLC, corporation (gồm C Corp, S Corp) và cooperative. Các loại hình khác nhau ở số chủ sở hữu, trách nhiệm pháp lý và cách đánh thuế.
- Cá nhân/Doanh nghiệp Việt Nam không cư trú tại Mỹ thường chọn LLC hoặc C Corp. IRS không cho người nước ngoài không cư trú làm cổ đông S Corp.
- LLC một thành viên phù hợp với phần lớn mô hình kinh doanh nhỏ, nhưng phải nộp Form 5472 hằng năm, kể cả khi chưa có doanh thu. Không nộp đúng hạn bị phạt 25.000 USD.
- C Corp có lợi thế gọi vốn bằng cổ phần, nhưng chịu thuế doanh nghiệp 21%. Cổ tức chia cho cổ đông người Việt còn bị khấu trừ thêm 30%.

Bài viết được đăng bởi GLA vào 19/10/2026. Bản quyền và nội dung đi kèm thuộc sở hữu trí tuệ của GLA. Tất cả các quyền được bảo lưu.
Hướng dẫn và nội dung mang tính thông tin chung và chỉ dùng để tham khảo, không nhằm đưa ra tư vấn cụ thể về kế toán, thuế, pháp lý hay các vấn đề chuyên môn khác. Quy định pháp luật có thể thay đổi và cách áp dụng khác nhau theo từng trường hợp cụ thể, vì vậy GLA khuyến nghị Cá nhân, Doanh nghiệp tham khảo ý kiến chuyên gia trước khi quyết định. GLA không chịu trách nhiệm cho bất kỳ thiệt hại nào phát sinh từ việc sử dụng nội dung này khi chưa có tư vấn chuyên môn phù hợp.




 Đầu tư quốc tế


