
Hướng dẫn thành lập công ty Corporation tại Mỹ: Những điều doanh nghiệp nước ngoài cần biết trước khi đăng ký
 Mỹ
 Ngày cập nhật: 17 tháng 11 2026
 Kiểm định nội dung: Chuyên gia GLA
 Theo dõi GLA trên

Nội dung bài viết
- 1. Corporation tại Mỹ là gì và hoạt động theo cơ cấu quản trị nào?
- 2. Mô hình Corporation tại Mỹ phù hợp với những doanh nghiệp nào?
- 3. Thuế thu nhập doanh nghiệp cho mô hình C-Corp tại Mỹ được tính như thế nào?
- 4. Corporation tại Mỹ phải thực hiện những nghĩa vụ thuế và pháp lý nào?
- 5. Quy trình 6 bước thành lập công ty Corporation tại Mỹ hiệu quả
- 6. GLA hỗ trợ doanh nghiệp thành lập công ty Corporation tại Mỹ như thế nào?
- 7. Những câu hỏi thường gặp khi về công ty Corporation tại Mỹ

 Theo dõi GLA trên

Doanh nghiệp Việt Nam đang đẩy mạnh hiện diện tại thị trường Mỹ. Đưa sản phẩm SaaS lên App Store, gọi vốn từ quỹ Venture Capital tại Silicon Valley, hay ký hợp đồng phân phối với đối tác ở California – mỗi kịch bản đều dẫn đến một câu hỏi chung: thành lập Corporation tại Mỹ hay dùng hình thức khác?
Corporation là mô hình công ty có tư cách pháp nhân độc lập, cổ đông chịu trách nhiệm hữu hạn trong phạm vi số vốn góp và công ty được phát hành nhiều loại cổ phần để huy động vốn.
Tuy nhiên, Corporation không phải lựa chọn mặc định cho mọi doanh nghiệp.
Trước hết, lợi nhuận của Corporation chịu thuế liên bang 21% ở cấp công ty. Cổ tức trả cho cổ đông nước ngoài tiếp tục bị khấu trừ 30% tại nguồn theo thuế suất mặc định. Nghĩa là cùng một đồng lợi nhuận, doanh nghiệp nộp thuế hai lần ở hai cấp khác nhau.
Trong thực tế, công ty có cổ đông nước ngoài sở hữu từ 25% trở lên bắt buộc nộp Form 5472 cho IRS mỗi năm tài chính. Nếu công ty bỏ sót Form 5472, mứcmỹ phạt là 25.000 USD cho mỗi biểu mẫu, con số này cao hơn nhiều so với chi phí tư vấn thuế hàng năm.
Với hơn 10 năm đồng hành cùng doanh nghiệp Việt mở rộng sang Mỹ, GLA ghi nhận phần lớn doanh nghiệp chỉ nhận ra các nghĩa vụ thuế và báo cáo này sau khi đã hoàn tất đăng ký công ty.
Kết quả là chi phí duy trì vượt dự kiến, kế hoạch gọi vốn hoặc mở văn phòng bị chậm từ 3–6 tháng.
Trong bài viết này, chuyên gia GLA sẽ phân tích những thông tin quan trọng về Corporation tại Mỹ giúp bạn hiểu rõ mô hình hoạt động và đánh giá mức độ phù hợp với định hướng kinh doanh tại thị trường Mỹ.
- Corporation tại Mỹ là gì, cơ cấu quản trị 3 cấp vận hành ra sao?
- Mô hình phù hợp hay không phù hợp với từng nhóm doanh nghiệp (SaaS, F&B, thương mại, gọi vốn)?
- Thuế 21% cộng thuế cổ tức 30% (Double Taxation) tính cụ thể bằng con số thế nào?
- Những nghĩa vụ thuế, pháp lý và báo cáo bắt buộc trong suốt vòng đời công ty?
- Quy trình 6 bước thành lập công ty Mỹ cho người nước ngoài, từ chọn tiểu bang đến nhận EIN.
1. Corporation tại Mỹ là gì và hoạt động theo cơ cấu quản trị nào?
Corporation là pháp nhân độc lập với cổ đông, được quản trị theo ba cấp: Cổ đông, Hội đồng quản trị và Ban điều hành. Về thuế liên bang, Corporation mặc định chịu thuế như C Corporation (C-Corp).
1.1 Khái niệm và đặc điểm pháp lý của Corporation
Corporation (công ty cổ phần) là loại hình doanh nghiệp được thành lập theo luật tiểu bang tại Mỹ. Corporation là thực thể pháp lý tách biệt với cổ đông sở hữu.
Corporation được quyền sở hữu tài sản, ký kết hợp đồng, thực hiện hoạt động kinh doanh, chịu trách nhiệm pháp lý và thực hiện nghĩa vụ thuế dưới tên pháp nhân của công ty.
Những đặc điểm nổi bật khiến Corporation được nhiều doanh nghiệp nước ngoài lựa chọn bao gồm:
- Trách nhiệm hữu hạn: Cổ đông không chịu trách nhiệm cá nhân đối với các khoản nợ và nghĩa vụ của công ty, ngoại trừ một số trường hợp pháp luật quy định.
- Khả năng huy động vốn: Công ty được phép phát hành cổ phần (Shares) để huy động vốn từ cổ đông, nhà đầu tư và có thể phát hành nhiều loại cổ phiếu với quyền lợi khác nhau.
- Cơ cấu quản trị độc lập: Corporation phân chia chức năng quản trị giữa cổ đông (Shareholders), Hội đồng quản trị (Board of Directors) và Ban điều hành (Officers).
- Hoạt động liên tục: Công ty duy trì hoạt động ngay cả khi có sự thay đổi về cổ đông hoặc người quản lý.
1.2. C Corporation và S Corporation khác nhau như thế nào?
C Corporation (C-Corp) và S Corporation (S-Corp) là hai cơ chế phân loại thuế áp dụng cho Corporation tại Mỹ. Điểm khác biệt chính giữa hai cơ chế này nằm ở phương thức đánh thuế, điều kiện sở hữu cổ phần, số lượng cổ đông và khả năng huy động vốn.
Một Corporation được thành lập hợp pháp tại Mỹ có thể đăng ký lựa chọn cơ chế thuế S Corporation nếu đáp ứng đầy đủ các điều kiện của IRS. Theo đó, doanh nghiệp được áp dụng phương thức đánh thuế chuyển tiếp (Pass-through Taxation) thay vì chịu thuế thu nhập liên bang ở cấp công ty như C Corporation.
Tuy nhiên, S Corporation phải đáp ứng các điều kiện nghiêm ngặt về số lượng cổ đông, tư cách cổ đông và cơ cấu cổ phần. Đặc biệt, người nước ngoài không cư trú tại Mỹ không được sở hữu cổ phần trong S Corporation.
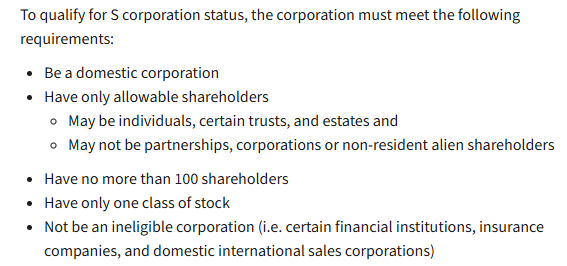
5 điều kiện để Corporation tại Mỹ được lựa chọn tư cách S Corporation
Để Doanh nghiệp xác định đúng cách đánh thuế ngay từ khi soạn hồ sơ thành lập, Chuyên gia GLA đã tổng hợp điểm khác biệt chính trong bảng dưới đây:
| Tiêu chí | C Corporation | S Corporation |
| Cơ chế đánh thuế | Áp dụng cơ chế đánh thuế hai lần (Double Taxation).
| Áp dụng cơ chế chuyển thu nhập (Pass-through Taxation). Thu nhập, khoản lỗ và một số khoản khấu trừ, tín dụng thuế được phân bổ cho cổ đông để kê khai trên tờ khai thuế cá nhân. |
| Số lượng cổ đông | Không giới hạn số lượng cổ đông theo quy định thuế liên bang. | Tối đa 100 cổ đông, kèm các điều kiện về tư cách cổ đông. |
| Quốc tịch cổ đông | Không hạn chế quốc tịch. Cá nhân và tổ chức nước ngoài được phép sở hữu cổ phần. | Không được có cổ đông là người nước ngoài không cư trú tại Mỹ (Nonresident Alien). |
| Loại cổ phần | Được phát hành nhiều loại cổ phần (Multiple Classes of Stock), với quyền biểu quyết và quyền lợi kinh tế khác nhau. | Chỉ được có một loại cổ phần (One Class of Stock). Công ty vẫn được phát hành cổ phần có quyền biểu quyết khác nhau nếu đáp ứng quy định. |
| Huy động vốn | Phù hợp với hoạt động gọi vốn từ quỹ đầu tư mạo hiểm (Venture Capital), nhà đầu tư tổ chức và nhà đầu tư quốc tế nhờ cơ cấu cổ phần linh hoạt. | Bị hạn chế về đối tượng cổ đông và cơ cấu cổ phần. |
| IPO | Được phép thực hiện IPO khi đáp ứng các điều kiện pháp lý và niêm yết chứng khoán. | Không phù hợp với mô hình IPO thông thường do các giới hạn về số lượng cổ đông, tư cách cổ đông và cơ cấu cổ phần |
1.3. Cơ cấu quản trị ba cấp của Corporation
Corporation tại Mỹ hoạt động theo cơ cấu quản trị gồm ba cấp chính: Cổ đông (Shareholders), Hội đồng quản trị (Board of Directors) và Ban điều hành (Officers). Mỗi cấp đảm nhận vai trò riêng trong việc sở hữu, quản lý và điều hành doanh nghiệp.
Corporation là pháp nhân độc lập với chủ sở hữu. Cổ đông nắm giữ cổ phần và thực hiện quyền sở hữu, trong khi Hội đồng quản trị và Ban điều hành chịu trách nhiệm quản lý, giám sát và vận hành hoạt động kinh doanh.
Để giúp doanh nghiệp hiểu rõ cơ cấu tổ chức và quyền hạn của từng cấp quản trị khi thành lập Corporation tại Mỹ, chuyên gia GLA đã tổng hợp các thông tin chính trong bảng dưới đây:
| Cấp quản trị | Vai trò | Quyền hạn và trách nhiệm chính |
| Cổ đông (Shareholders) | Chủ sở hữu công ty thông qua việc nắm giữ cổ phần. |
|
| Hội đồng quản trị (Board of Directors) | Cơ quan quản trị, chịu trách nhiệm định hướng và giám sát hoạt động công ty. |
|
| Ban điều hành (Officers) | Bộ phận trực tiếp quản lý và vận hành hoạt động kinh doanh hằng ngày. |
|
2. Mô hình Corporation tại Mỹ phù hợp với những doanh nghiệp nào?
C-Corp phù hợp với doanh nghiệp nước ngoài có định hướng mở rộng quy mô, huy động vốn từ nhiều nhà đầu tư hoặc xây dựng cơ cấu sở hữu linh hoạt tại Mỹ.
Mô hình Corporation tạo điều kiện để doanh nghiệp phát hành nhiều loại cổ phiếu, tiếp nhận cổ đông trong và ngoài nước Mỹ.
2.1. Sáu nhóm doanh nghiệp nên cân nhắc Corporation
Dựa trên kinh nghiệm tư vấn thành lập công ty tại Mỹ, Chuyên gia GLA nhận thấy mô hình Corporation phù hợp với các nhóm doanh nghiệp sau:
| Nhóm doanh nghiệp | Lý do nên cân nhắc Corporation |
| Doanh nghiệp có kế hoạch mở rộng quy mô nhanh | C-Corp không giới hạn số lượng cổ đông. Doanh nghiệp có thể tiếp nhận thêm nhà đầu tư để bổ sung vốn, mở rộng hoạt động kinh doanh và phát triển thị trường. |
| Doanh nghiệp tìm kiếm vốn đầu tư từ quỹ hoặc nhà đầu tư tổ chức | Corporation cho phép phát hành nhiều loại cổ phiếu, bao gồm cổ phiếu phổ thông và cổ phiếu ưu đãi. Cơ chế này giúp doanh nghiệp thiết kế quyền biểu quyết và quyền nhận cổ tức phù hợp với từng nhóm nhà đầu tư. |
| Doanh nghiệp hướng đến IPO hoặc niêm yết trên thị trường chứng khoán | Corporation có cơ cấu cổ phần và quản trị phù hợp với mô hình doanh nghiệp đại chúng. Mô hình C-Corp là loại hình pháp nhân phổ biến đối với các công ty niêm yết tại Mỹ. |
| Doanh nghiệp có cổ đông nước ngoài hoặc cổ đông là tổ chức | Cổ đông C-Corp không bắt buộc phải là công dân Mỹ. Cá nhân nước ngoài, công ty, quỹ tín thác và các tổ chức pháp lý khác đều có thể nắm giữ cổ phần nếu đáp ứng quy định liên quan. |
| Doanh nghiệp muốn phát hành cổ phần cho nhân viên | Corporation hỗ trợ triển khai các chương trình sở hữu cổ phần cho nhân viên, như quyền chọn mua cổ phiếu (Stock Options) và kế hoạch mua cổ phiếu dành cho nhân viên (ESPP). |
Trụ sở Apple Inc. tại Mỹ doanh nghiệp được thành lập và hoạt động theo mô hình C Corporation
2.2. Khi nào Doanh nghiệp nên cân nhắc LLC thay vì Corporation?
Corporation không phải là lựa chọn phù hợp với mọi doanh nghiệp. Mô hình này phù hợp hơn với doanh nghiệp có kế hoạch huy động vốn, mở rộng quy mô hoặc xây dựng cơ cấu cổ đông phức tạp.
Đối với doanh nghiệp quy mô nhỏ, có chủ sở hữu trực tiếp tham gia quản lý và không có nhu cầu phát hành nhiều loại cổ phần, mô hình công ty trách nhiệm hữu hạn (Limited Liability Company ("LLC")) là lựa chọn đáng cân nhắc.
Để Doanh nghiệp so sánh nhanh hai loại hình trước khi quyết định, chuyên gia GLA đã tổng hợp bảng dưới đây dựa trên hướng dẫn của SBA về lựa chọn cơ cấu doanh nghiệp:
| Trách nhiệm của chủ sở hữu | Cổ đông (Shareholders) chịu trách nhiệm hữu hạn trong phạm vi vốn góp. | Thành viên (Members) chịu trách nhiệm hữu hạn trong phạm vi vốn góp. |
| Thuế thu nhập liên bang | Chịu thuế thu nhập doanh nghiệp liên bang với thuế suất 21%. Lợi nhuận phân phối dưới dạng cổ tức tiếp tục chịu thuế ở cấp cổ đông. | Cơ chế thuế mặc định phụ thuộc vào số lượng thành viên:
|
| Gọi vốn từ quỹ đầu tư | Phù hợp với hoạt động gọi vốn từ quỹ đầu tư mạo hiểm (Venture Capital), nhà đầu tư tổ chức và nhà đầu tư quốc tế nhờ khả năng phát hành nhiều loại cổ phần. | Khả năng gọi vốn từ quỹ đầu tư mạo hiểm hạn chế hơn. Cơ cấu thành viên và cơ chế thuế phức tạp hơn đối với một số nhà đầu tư tổ chức. |
| Thủ tục quản trị | Có cơ cấu quản trị chính thức gồm Hội đồng quản trị (Board of Directors), Ban điều hành và cổ đông. Phải tuân thủ các yêu cầu về họp và lưu trữ hồ sơ doanh nghiệp theo luật tiểu bang. | Cơ cấu quản trị linh hoạt hơn. Thành viên có thể trực tiếp quản lý hoặc chỉ định người quản lý (Manager-managed). |
| Phù hợp với | Doanh nghiệp có kế hoạch mở rộng quy mô, huy động vốn từ nhà đầu tư tổ chức, phát hành cổ phần và hướng đến IPO. | Doanh nghiệp nhỏ và vừa, công ty khởi nghiệp tự tài trợ, hoạt động kinh doanh do một hoặc nhiều cá nhân sở hữu và ưu tiên cơ cấu quản trị linh hoạt. |
Doanh nghiệp có thể tham khảo thêm bài viết Công ty LLC tại Mỹ là gì và Các loại hình công ty tại Mỹ để so sánh chi tiết.
Theo kinh nghiệm của chuyên gia GLA, nhiều chủ doanh nghiệp lựa chọn C Corporation tại Delaware vì đây là mô hình phổ biến trong cộng đồng startup.
Tuy nhiên, nếu chưa có kế hoạch huy động vốn trong 1–2 năm tới, Doanh nghiệp nên cân nhắc kỹ chi phí thành lập, duy trì và thực hiện các nghĩa vụ pháp lý trước khi quyết định lựa chọn mô hình này.
Nguyên nhân là C Corporation phải thực hiện đầy đủ các nghĩa vụ về thuế thu nhập doanh nghiệp, thuế việc làm, báo cáo tài chính và các yêu cầu tuân thủ pháp lý liên quan.
Những nghĩa vụ này làm phát sinh chi phí quản lý, kế toán và vận hành trong suốt quá trình hoạt động của công ty.
3. Thuế thu nhập doanh nghiệp cho mô hình C-Corp tại Mỹ được tính như thế nào?
Mô hình C-Corp chịu thuế thu nhập doanh nghiệp ở cấp công ty. Khi công ty phân phối lợi nhuận cho cổ đông dưới hình thức cổ tức (Dividends), khoản thu nhập này tiếp tục chịu thuế ở cấp cổ đông. Cơ chế này được gọi là đánh thuế hai lần (Double Taxation).
3.1. Cơ chế đánh thuế hai lần của C-Corp
Cơ chế đánh thuế hai lần của C-Corp được thực hiện ở hai cấp:
- Ở cấp công ty: C-Corp chịu thuế thu nhập doanh nghiệp liên bang với thuế suất là 21% trên thu nhập chịu thuế. Ngoài ra, công ty còn phải xem xét thêm về thuế thu nhập doanh nghiệp ở cấp tiểu bang theo quy định tại nơi đăng ký và hoạt động kinh doanh.
- Ở cấp cổ đông: Khi công ty phân phối lợi nhuận sau thuế dưới hình thức cổ tức, cổ đông tiếp tục chịu thuế đối với khoản thu nhập này.
Khi xác định nghĩa vụ thuế, C-Corp áp dụng hai nguyên tắc quan trọng liên quan đến việc phân phối cổ tức và xử lý khoản lỗ:
- Cổ tức không được khấu trừ thuế: Công ty không được tính khoản cổ tức phân phối cho cổ đông là chi phí được khấu trừ khi xác định thu nhập chịu thuế.
- Khoản lỗ của công ty không được chuyển sang cổ đông: Cổ đông không được sử dụng khoản lỗ của C-Corp để khấu trừ vào thu nhập chịu thuế cá nhân.
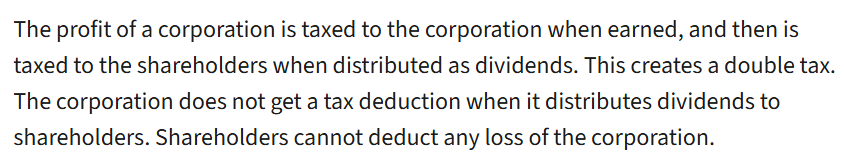
Quy định về đánh thuế hai lần đối với lợi nhuận của công ty C-Corp tại Mỹ (Nguồn: Cục thuế Mỹ (IRS))
3.2. Cổ tức trả cho cổ đông nước ngoài bị khấu trừ thuế bao nhiêu?
Theo quy định thuế liên bang Mỹ, cổ tức do C Corporation phân phối cho cổ đông nước ngoài không cư trú tại Mỹ thuộc nhóm thu nhập có nguồn gốc từ Mỹ và chịu thuế khấu trừ tại nguồn (Withholding Tax).
Mức thuế khấu trừ mặc định là 30% trên tổng giá trị cổ tức (Gross Dividends), các quy định về thuế khấu trừ cổ tức bao gồm:
- Thuế suất mặc định: 30% trên tổng giá trị cổ tức được phân phối (Gross Dividends).
- Đối tượng áp dụng: Cổ đông là cá nhân không cư trú tại Mỹ (Nonresident Alien) hoặc tổ chức nước ngoài (Foreign Entity).
- Trách nhiệm khấu trừ: Công ty phân phối cổ tức hoặc đơn vị trung gian thực hiện thanh toán có trách nhiệm khấu trừ thuế theo quy định.
Cổ đông nước ngoài đủ điều kiện hưởng ưu đãi theo Hiệp định thuế (Tax Treaty) giữa Mỹ và quốc gia cư trú được áp dụng mức thuế khấu trừ thấp hơn 30%, tùy theo điều khoản của từng hiệp định.
Lưu ý với cổ đông Việt Nam: Việt Nam hiện không có tên trong danh sách hiệp định thuế thu nhập của Mỹ do IRS công bố. Vì vậy, cổ tức trả cho cổ đông Việt Nam nhìn chung chịu mức khấu trừ 30%.
Dù có hay không có hiệp định thuế, cổ đông nước ngoài vẫn cần cung cấp biểu mẫu W-8 để xác nhận tư cách nước ngoài với bên trả cổ tức. Trường hợp có hiệp định, biểu mẫu này đồng thời là hồ sơ đề nghị áp dụng mức thuế ưu đãi:
- Form W-8BEN: Dành cho cá nhân nước ngoài là chủ sở hữu hưởng lợi (Beneficial Owner).
- Form W-8BEN-E: Dành cho tổ chức nước ngoài là chủ sở hữu hưởng lợi.
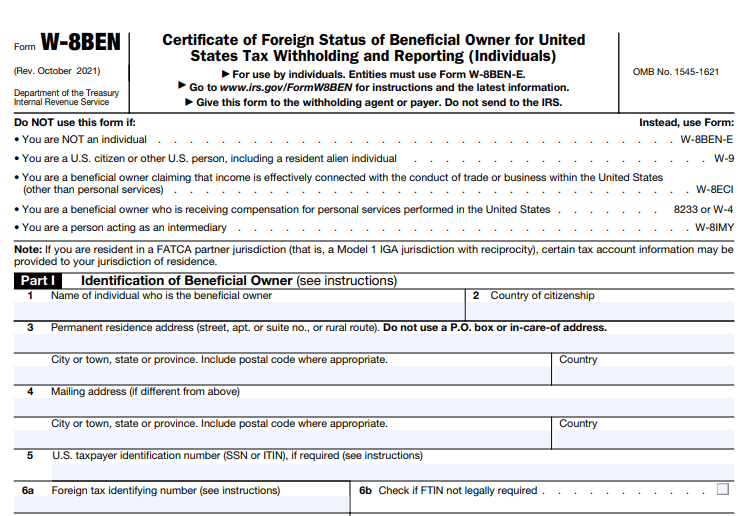
Form W-8BEN – Mẫu chứng nhận tư cách cá nhân nước ngoài là chủ sở hữu hưởng lợi (Beneficial Owner) (Nguồn: Cục thuế Mỹ (IRS))
3.3. Ví dụ cách tính thuế C-Corp có cổ đông Việt Nam
Ví dụ về cách tính thuế thu nhập doanh nghiệp C-Corp tại Mỹ:
Công ty ABC Inc. là một công ty được thành lập theo mô hình C-Corp tại Mỹ, có thu nhập chịu thuế trong năm là 400.000 USD và quyết định phân phối toàn bộ lợi nhuận sau thuế cho cổ đông dưới hình thức cổ tức. Cổ đông duy nhất là cá nhân cư trú tại Việt Nam. Nghĩa vụ thuế liên bang được xác định như sau:
- Thu nhập chịu thuế: 400.000 USD.
- Thuế thu nhập doanh nghiệp liên bang (21%): 400.000 × 21% = 84.000 USD.
- Lợi nhuận sau thuế: 400.000 USD trừ 84.000 USD bằng 316.000 USD.
- Cổ tức phân phối cho cổ đông: 316.000 USD.
- Thuế khấu trừ tại nguồn trên cổ tức (30%): 316.000 × 30% = 94.800 USD;
- Cổ đông thực nhận: 221.200 USD.
- Tổng thuế liên bang là 178.800 USD, tương đương 44,7% thu nhập chịu thuế.
Ví dụ mang tính minh họa, chưa tính thuế tiểu bang và nghĩa vụ thuế của cổ đông tại Việt Nam. Mức thuế cổ tức thực tế phụ thuộc vào loại cổ đông, tình trạng cư trú thuế và hồ sơ khai báo với IRS
4. Corporation tại Mỹ phải thực hiện những nghĩa vụ thuế và pháp lý nào?
Corporation phải thực hiện các nghĩa vụ về thuế, báo cáo tài chính, quản trị doanh nghiệp và tuân thủ pháp luật trong suốt quá trình hoạt động. Các nghĩa vụ này được quy định ở cả cấp liên bang (Federal), cấp tiểu bang (State) và địa phương (Local).
Đối với doanh nghiệp nước ngoài thành lập C-Corp tại Mỹ, việc tuân thủ không chỉ dừng lại ở đăng ký thành lập. Doanh nghiệp còn phải duy trì hồ sơ pháp lý, kê khai thuế và thực hiện các nghĩa vụ báo cáo theo quy định tại tiểu bang đăng ký và những nơi doanh nghiệp hoạt động.
Dưới đây là bảng tổng hợp các nghĩa vụ thuế và pháp lý mà C-Corp tại Mỹ cần thực hiện trong quá trình hoạt động, được đội ngũ chuyên gia GLA hệ thống theo từng nhóm:
| Nhóm nghĩa vụ | Nội dung cần thực hiện |
| Nghĩa vụ thuế (Tax Compliance) | Kê khai thuế thu nhập doanh nghiệp liên bang bằng Form 1120, nộp thuế đúng hạn, thực hiện nghĩa vụ thuế tại tiểu bang và nộp Annual Report hoặc Biennial Report theo yêu cầu của tiểu bang. |
| Khai báo giao dịch với bên liên quan nước ngoài | Nộp Form 5472 kèm Form 1120 nếu Corporation có cổ đông nước ngoài sở hữu từ 25% trở lên và phát sinh giao dịch với bên liên quan. |
| Duy trì hồ sơ pháp lý và hồ sơ quản trị (Corporate Records) | Duy trì Registered Agent, lưu trữ hồ sơ thành lập, sổ sách kế toán, thông tin cổ đông, biên bản họp và nghị quyết của Hội đồng quản trị. |
| Nghĩa vụ về nhân sự và tiền lương (Employment Compliance) | Khấu trừ thuế từ tiền lương nhân viên, đóng phần thuế thuộc trách nhiệm của người sử dụng lao động, thực hiện nghĩa vụ nộp và kê khai Payroll Taxes đúng kỳ hạn. |
| Nghĩa vụ về giấy phép và đăng ký hoạt động kinh doanh | Đăng ký và xin giấy phép kinh doanh tại cấp liên bang, tiểu bang và địa phương tùy theo ngành nghề và địa điểm hoạt động. |
Lưu ý quan trọng: Theo quy tắc cuối cùng của Mạng lưới Thực thi Tội phạm Tài chính Hoa Kỳ (FinCEN) có hiệu lực từ ngày 14/08/2026, các công ty được thành lập tại Mỹ, bao gồm Corporation, được miễn nghĩa vụ báo cáo thông tin chủ sở hữu hưởng lợi (Beneficial Ownership Information ("BOI")) cho FinCEN.
Quy định miễn trừ này áp dụng cả với C-Corp có cổ đông là cá nhân hoặc tổ chức nước ngoài. Nghĩa vụ báo cáo BOI chỉ còn áp dụng với pháp nhân thành lập ở nước ngoài và đăng ký hoạt động kinh doanh tại Mỹ .
1. Nghĩa vụ thuế (Tax Compliance)
Corporation tại Mỹ phải thực hiện nghĩa vụ kê khai và nộp thuế thu nhập doanh nghiệp ở cả cấp liên bang và cấp tiểu bang theo quy định áp dụng.
- Ở cấp liên bang, công ty kê khai thuế với Cục thuế Mỹ (Internal Revenue Service ("IRS")) thông qua Form 1120 – U.S. Corporation Income Tax Return. Tờ khai này ghi nhận thu nhập, chi phí được khấu trừ, khoản lỗ, tín dụng thuế và xác định nghĩa vụ thuế thu nhập doanh nghiệp của công ty.
- Ở cấp tiểu bang, công ty phải xác định nghĩa vụ thuế dựa trên quy định của tiểu bang thành lập và các tiểu bang nơi công ty phát sinh hoạt động kinh doanh hoặc có mối liên hệ chịu thuế (Tax Nexus).
Để giúp Doanh nghiệp nắm rõ các yêu cầu cần thực hiện, chuyên gia thuế - kế toán của GLA tổng hợp các nghĩa vụ chính trong bảng dưới đây:
| Nghĩa vụ | Nội dung thực hiện |
| Kê khai thuế thu nhập doanh nghiệp | C-Corp phải nộp Form 1120 – U.S. Corporation Income Tax Return hằng năm, trừ trường hợp công ty thuộc diện sử dụng mẫu tờ khai chuyên biệt theo quy định của IRS. |
| Tuân thủ thời hạn kê khai thuế | Công ty phải nộp Form 1120 chậm nhất vào ngày 15 của tháng thứ tư sau khi kết thúc năm tính thuế. Với năm tính thuế theo năm dương lịch, hạn nộp là ngày 15/04. Riêng công ty có năm tài chính kết thúc ngày 30/06, hạn nộp là ngày 15 của tháng thứ ba sau khi kết thúc năm tính thuế. |
| Thanh toán thuế đúng hạn | Công ty phải thanh toán đầy đủ số thuế còn phải nộp trước hoặc vào ngày đến hạn nộp tờ khai. Việc được gia hạn nộp tờ khai không làm thay đổi thời hạn thanh toán thuế. |
| Nộp tờ khai thuế điện tử | Đối với các tờ khai nộp từ ngày 01/01/2024, công ty phải nộp điện tử Form 1120 nếu nộp từ 10 tờ khai trở lên thuộc bất kỳ loại nào trong năm dương lịch. |
| Nộp báo cáo định kỳ cho tiểu bang (Annual Report) | C-Corp phải nộp báo cáo thường niên (Annual Report) hoặc báo cáo hai năm một lần (Biennial Report) theo yêu cầu của tiểu bang nơi công ty đăng ký thành lập. Báo cáo cần cập nhật thông tin doanh nghiệp, như địa chỉ trụ sở, thông tin người quản lý và tình trạng hoạt động. |
2. Corporation có cổ đông nước ngoài phải nộp Form 5472
Theo hướng dẫn của Cục thuế Mỹ (IRS) về Form 5472, Corporation được xác định là doanh nghiệp có vốn nước ngoài từ 25% khi có ít nhất một cổ đông nước ngoài trực tiếp hoặc gián tiếp sở hữu từ 25% trở lên tại bất kỳ thời điểm nào trong năm tính thuế.
Corporation thuộc diện phải kê khai Form 5472 khi đáp ứng đồng thời hai điều kiện sau:
- Điều kiện về sở hữu: Có ít nhất một cổ đông nước ngoài trực tiếp hoặc gián tiếp sở hữu từ 25% vốn hoặc quyền biểu quyết trở lên.
- Điều kiện về giao dịch: Phát sinh giao dịch thuộc diện báo cáo (Reportable Transactions) với bên có quan hệ liên kết (Related Party) trong năm tính thuế.
IRS xác định tỷ lệ sở hữu từ 25% dựa trên một trong hai tiêu chí:
- Quyền biểu quyết (Voting Power): Cổ đông nước ngoài nắm giữ ít nhất 25% tổng quyền biểu quyết của tất cả các loại cổ phần có quyền biểu quyết.
- Giá trị cổ phần (Stock Value): Cổ đông nước ngoài sở hữu ít nhất 25% tổng giá trị của tất cả các loại cổ phần do Corporation phát hành.
Cổ đông nước ngoài (Foreign Person) bao gồm cá nhân không phải công dân hoặc người cư trú thuế (U.S. resident) tại Mỹ, cũng như công ty và tổ chức được thành lập bên ngoài lãnh thổ Mỹ. Form 5472 được nộp kèm Form 1120 và có cùng thời hạn nộp.
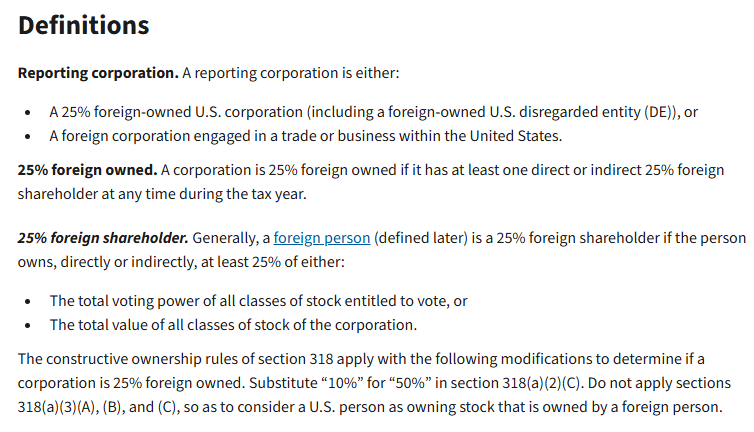
Định nghĩa công ty Mỹ có 25% vốn nước ngoài và cổ đông nước ngoài sở hữu từ 25% quyền biểu quyết (Nguồn: Cục thuế Mỹ (IRS))
3. Duy trì hồ sơ pháp lý và hồ sơ quản trị (Corporate Records)
Corporation tại Mỹ phải duy trì hồ sơ pháp lý, sổ sách kế toán và tài liệu quản trị để chứng minh quá trình thành lập, cơ cấu sở hữu và hoạt động của doanh nghiệp. Danh mục hồ sơ cần lưu giữ phụ thuộc vào luật của tiểu bang nơi công ty đăng ký thành lập.
Ví dụ, theo quy định pháp luật tại bang Texas, pháp nhân phải duy trì các nhóm hồ sơ cơ bản sau:
- Sổ sách kế toán và hồ sơ tài khoản (Accounting Records): Lưu giữ sổ sách kế toán, thông tin tài khoản và chứng từ ghi nhận các giao dịch tài chính của công ty.
- Biên bản họp và hồ sơ quyết định (Meeting Minutes and Proceedings): Lưu giữ biên bản ghi nhận nội dung các cuộc họp hoặc thủ tục làm việc của cổ đông, Hội đồng quản trị và các ủy ban trực thuộc.
- Hồ sơ thông tin cổ đông (Shareholder Records): Cập nhật họ tên và địa chỉ nhận thư của từng cổ đông.
- Hồ sơ pháp lý và quản trị khác (Other Corporate Records): Lưu giữ các sổ sách, tài liệu và hồ sơ khác theo yêu cầu của luật Texas áp dụng đối với Corporation.
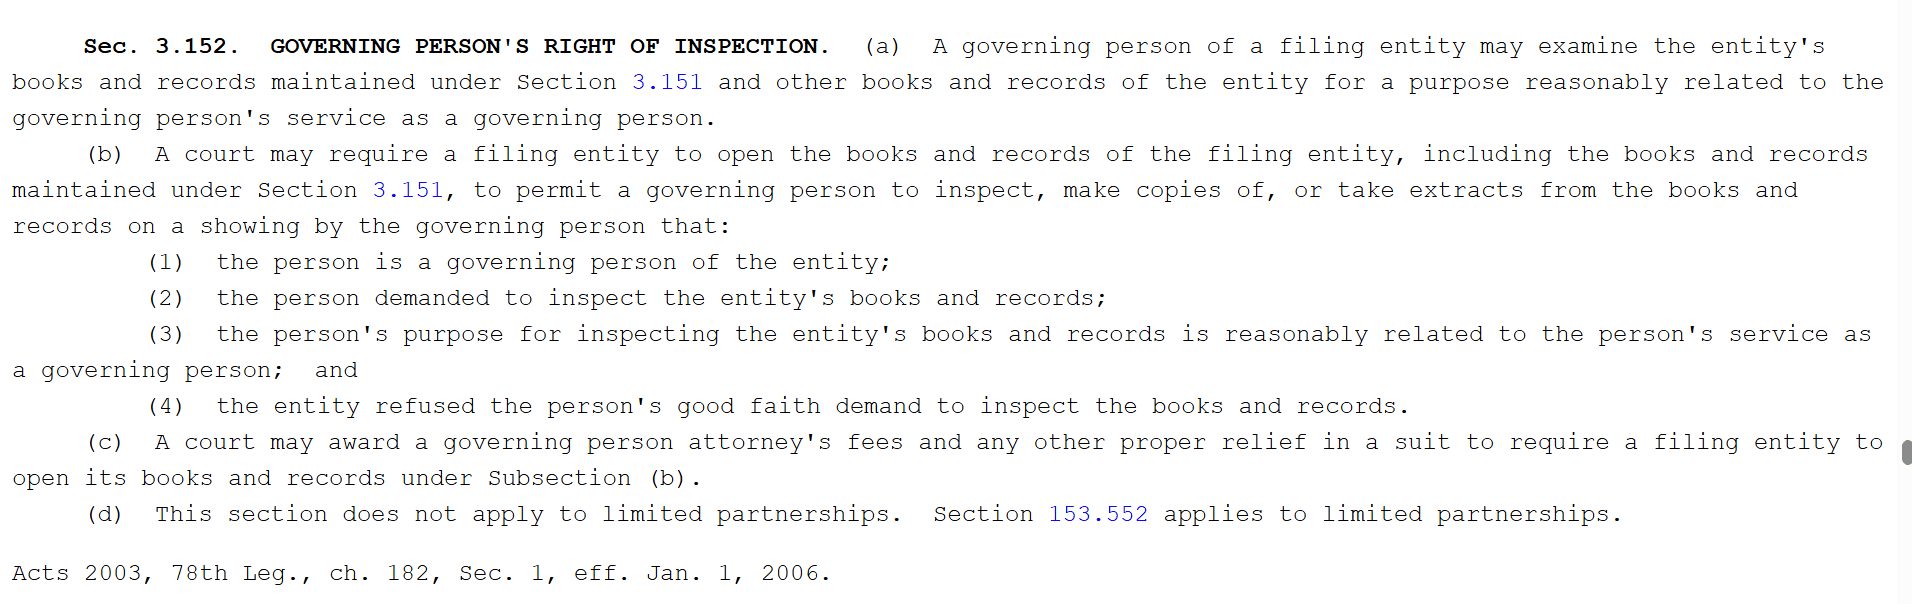
Danh sách hồ sơ pháp lý và sổ sách doanh nghiệp cần lưu giữ tại bang Texas, Mỹ (Nguồn: Bang Texas)
Bên cạnh việc lưu trữ hồ sơ, C-Corp phải thực hiện các yêu cầu duy trì hoạt động và quản trị doanh nghiệp cơ bản sau:
- Duy trì Đại diện nhận thông báo pháp lý (Registered Agent): Công ty phải chỉ định và duy trì Đại diện nhận thông báo pháp lý tại tiểu bang đăng ký thành lập. Cá nhân hoặc tổ chức này chịu trách nhiệm tiếp nhận giấy tờ pháp lý, thông báo chính thức và văn bản từ cơ quan nhà nước thay mặt công ty.
- Lưu trữ hồ sơ doanh nghiệp (Corporate Records): Công ty phải lưu giữ các tài liệu quan trọng như Giấy chứng nhận thành lập (Certificate of Incorporation), Quy chế nội bộ (Corporate Bylaws), sổ đăng ký cổ đông, hồ sơ phát hành và chuyển nhượng cổ phần, biên bản họp và nghị quyết của Hội đồng quản trị.
- Tổ chức họp cổ đông và Hội đồng quản trị: Công ty phải tổ chức các cuộc họp theo quy định của luật tiểu bang, điều lệ và quy chế nội bộ. Nội dung cuộc họp và các quyết định được thông qua phải được ghi nhận trong biên bản.
4. Nghĩa vụ về nhân sự và tiền lương (Employment Compliance)
Khi tuyển dụng nhân viên tại Mỹ, Corporation phải thực hiện nghĩa vụ khấu trừ, đóng, kê khai và nộp thuế tiền lương (Payroll Taxes) theo quy định của Cục thuế Mỹ (IRS).
Dưới đây là các nghĩa vụ cơ bản mà Corporation tại Mỹ cần thực hiện để tuân thủ quy định về thuế lao động và tiền lương.
- Khấu trừ thuế thu nhập liên bang (Federal Income Tax), thuế An sinh Xã hội (Social Security Tax), thuế Medicare (Medicare Tax) và thuế Medicare bổ sung (Additional Medicare Tax) khi áp dụng.
- Đóng phần thuế An sinh Xã hội và Medicare do người sử dụng lao động chịu, cùng thuế thất nghiệp liên bang (Federal Unemployment Tax ("FUTA")) do người sử dụng lao động chịu toàn bộ.
- Nộp các khoản thuế lao động liên bang thông qua phương thức chuyển tiền điện tử (Electronic Funds Transfer ("EFT")).
- Nộp tiền thuế theo lịch hằng tháng (Monthly) hoặc hai lần mỗi tuần (Semiweekly), tùy thuộc vào tổng nghĩa vụ thuế trong kỳ xác định (Lookback Period) của IRS.
5. Nghĩa vụ về giấy phép và đăng ký hoạt động kinh doanh
Ngoài Giấy chứng nhận thành lập (Certificate of Incorporation), Corporation phải đáp ứng các yêu cầu đăng ký và cấp phép kinh doanh tương ứng với ngành nghề và địa điểm hoạt động.
Tại Mỹ, giấy phép kinh doanh được cấp ở ba cấp: liên bang, tiểu bang và địa phương (quận, thành phố). Phạm vi giấy phép phụ thuộc vào lĩnh vực kinh doanh và địa bàn hoạt động của công ty.
Dưới đây là các lĩnh vực kinh doanh cần đáp ứng yêu cầu cấp phép tại từng cấp quản lý, được chuyên gia GLA tổng hợp:
| Cấp quản lý | Lĩnh vực kinh doanh cần cấp phép |
| Liên bang (11 lĩnh vực) | Nông nghiệp, đồ uống có cồn, hàng không, súng đạn và vật liệu nổ, cá và động vật hoang dã, khai thác thủy sản thương mại, vận tải biển, khai khoáng và khoan, năng lượng hạt nhân, phát thanh và truyền hình, vận tải và logistics. |
| Tiểu bang và địa phương | Đấu giá, xây dựng, giặt khô, trồng trọt, dịch vụ ống nước, nhà hàng, bán lẻ, máy bán hàng tự động. Yêu cầu cụ thể khác nhau theo từng tiểu bang, quận và thành phố |
5. Quy trình 6 bước thành lập công ty Corporation tại Mỹ hiệu quả
Quy trình thành lập công ty Corporation tại Mỹ gồm 6 bước chính, từ lựa chọn tiểu bang, đăng ký tên công ty, chuẩn bị hồ sơ thành lập đến đăng ký mã số thuế, mở tài khoản ngân hàng và duy trì tuân thủ thuế, pháp lý.
Để Doanh nghiệp nắm bắt nhanh quy trình thành lập Corporation tại Mỹ, chuyên gia GLA đã tổng hợp sáu bước chính và nội dung thực hiện tương ứng trong bảng dưới đây:
| Quy trình | Nội dung chính |
| Bước 1: Lựa chọn tiểu bang thành lập công ty | Tư vấn lựa chọn tiểu bang dựa trên mục tiêu kinh doanh, thị trường mục tiêu, ngân sách, chi phí duy trì và kế hoạch vận hành. |
| Bước 2: Lựa chọn và đăng ký tên công ty | Lựa chọn và đăng ký tên pháp nhân, nhãn hiệu thương mại, tên thương mại (DBA) và tên miền phù hợp. |
| Bước 3: Chuẩn bị hồ sơ và thành lập công ty | Soạn Điều lệ thành lập công ty, Quy chế nội bộ, chuẩn bị thông tin đăng ký và nộp hồ sơ cho cơ quan quản lý tiểu bang. |
| Bước 4: Đăng ký mã số thuế liên bang và giấy phép kinh doanh | Đăng ký EIN với IRS và xác định các giấy phép, chứng nhận cần thiết theo ngành nghề, địa điểm hoạt động. |
| Bước 5: Mở tài khoản ngân hàng | Chuẩn bị hồ sơ doanh nghiệp, thông tin cổ đông và giấy tờ tùy thân để đăng ký tài khoản ngân hàng. |
| Bước 6: Duy trì tuân thủ thuế và pháp lý | Kê khai thuế, lưu trữ hồ sơ kế toán, nộp báo cáo định kỳ, duy trì Registered Agent và gia hạn giấy phép kinh doanh. |
GLA hỗ trợ Doanh nghiệp thành lập công ty Corporation tại Mỹ trọn gói, từ tư vấn lựa chọn tiểu bang đến duy trì các nghĩa vụ thuế và tuân thủ pháp lý trong suốt quá trình hoạt động.
Bước 1: Lựa chọn tiểu bang thành lập công ty
Doanh nghiệp cần lựa chọn tiểu bang thành lập dựa trên thị trường mục tiêu, vị trí đối tác, kế hoạch kinh doanh và nhu cầu vận hành.
Mỗi tiểu bang đều có hệ thống thuế, chi phí và yêu cầu pháp lý riêng. Vì vậy, việc lựa chọn địa điểm cần được cân nhắc trên cả lợi ích kinh doanh và chi phí duy trì công ty.
Công ty Corporation tại Mỹ cần dự trù các khoản chi phí sau khi lựa chọn tiểu bang thành lập:
- Chi phí nhân sự: Mức lương cơ bản và quy định về lương tối thiểu.
- Chi phí mặt bằng: Giá mua bất động sản và tiền thuê văn phòng.
- Chi phí vận hành: Phí bảo hiểm kinh doanh và chi phí tiện ích.
- Chi phí pháp lý: Lệ phí đăng ký, giấy phép kinh doanh, thuế duy trì (franchise tax) và các khoản phí của cơ quan nhà nước.
Để tìm hiểu thêm về các tiểu bang không áp dụng thuế bán hàng cấp bang và những lưu ý về thuế địa phương, Doanh nghiệp có thể tham khảo bài viết 5 tiểu bang miễn thuế bán hàng (Sales Tax) tại Mỹ, tiết kiệm hàng triệu USD.
Bước 2: Lựa chọn và đăng ký tên công ty
Công ty Corporation tại Mỹ cần lựa chọn tên công ty phù hợp với định hướng thương hiệu, lĩnh vực kinh doanh và sản phẩm, dịch vụ cung cấp. Tên công ty phải đáp ứng yêu cầu đặt tên của tiểu bang dự kiến đăng ký thành lập.
Sau khi lựa chọn tên, Doanh nghiệp cần kiểm tra khả năng sử dụng và xem xét các hình thức đăng ký để bảo vệ tên thương hiệu. Theo hướng dẫn đặt tên doanh nghiệp của SBA, có bốn hình thức đăng ký tên phổ biến:
- Tên pháp nhân (Entity Name): Đăng ký với cơ quan quản lý cấp tiểu bang để xác lập tên chính thức của công ty.
- Nhãn hiệu thương mại (Trademark): Đăng ký với Cơ quan Sáng chế và Nhãn hiệu Hoa Kỳ (USPTO) để bảo vệ tên thương hiệu gắn với hàng hóa hoặc dịch vụ trên phạm vi toàn quốc;
- Tên thương mại (Doing Business As ("DBA">: Cho phép công ty hoạt động dưới tên khác với tên pháp nhân đã đăng ký.
- Tên miền (Domain Name): Đăng ký địa chỉ website để công ty xây dựng sự hiện diện trực tuyến.
Bốn hình thức đăng ký trên có mục đích và phạm vi bảo vệ khác nhau. Công ty Corporation tại Mỹ cần xác định hình thức phù hợp với nhu cầu sử dụng tên công ty và chiến lược phát triển thương hiệu.
Bước 3: Chuẩn bị hồ sơ và thành lập công ty Corporation Mỹ
Công ty Corporation cần chuẩn bị hồ sơ pháp lý để nộp cho cơ quan đăng ký doanh nghiệp tại tiểu bang đã lựa chọn. Tổng chi phí đăng ký thành lập công ty phụ thuộc vào tiểu bang và các yêu cầu đăng ký tương ứng.
Dưới đây là danh sách hồ sơ và thông tin cần chuẩn bị, được chuyên gia GLA tổng hợp giúp công ty Corporation tại Mỹ chủ động hoàn thiện thủ tục đăng ký thành lập:
- Điều lệ thành lập (Articles of Incorporation): Văn bản pháp lý nộp cho cơ quan quản lý tiểu bang để đăng ký thành lập Corporation. Tại Delaware, văn bản này gọi là Certificate of Incorporation và phải ghi rõ số cổ phần được phép phát hành theo Điều 102 Luật Doanh nghiệp Delaware.
- Quy chế nội bộ (Corporate Bylaws): Tài liệu quy định cơ chế quản trị và vận hành công ty, bao gồm quyền hạn, trách nhiệm của cổ đông, Hội đồng quản trị và Ban điều hành.
- Thông tin đăng ký của công ty: Tên, địa chỉ đăng ký, thông tin người thành lập, thông tin Đại diện nhận thông báo pháp lý (Registered Agent), cơ cấu cổ đông và số lượng cổ phần dự kiến phát hành, v.v.
Sau khi hoàn thiện hồ sơ, Corporation nộp Điều lệ thành lập công ty cho cơ quan quản lý doanh nghiệp tại tiểu bang đã lựa chọn. Khi hồ sơ được chấp thuận, công ty sẽ được cấp Giấy chứng nhận thành lập (Certificate of Incorporation).
GLA hỗ trợ Doanh nghiệp tư vấn lựa chọn tiểu bang, chuẩn bị hồ sơ và thực hiện thủ tục thành lập công ty tại Mỹ, giúp quá trình đăng ký diễn ra nhanh chóng, chính xác và đáp ứng các yêu cầu pháp lý hiện hành.
Bước 4: Đăng ký mã số thuế liên bang và giấy phép kinh doanh
Sau khi hoàn tất thủ tục thành lập, công ty Corporation cần đăng ký mã số thuế liên bang (Employer Identification Number ("EIN"> với Cục thuế Mỹ (IRS). EIN gồm 9 chữ số, được sử dụng để xác định doanh nghiệp trong các giao dịch và nghĩa vụ thuế liên bang.
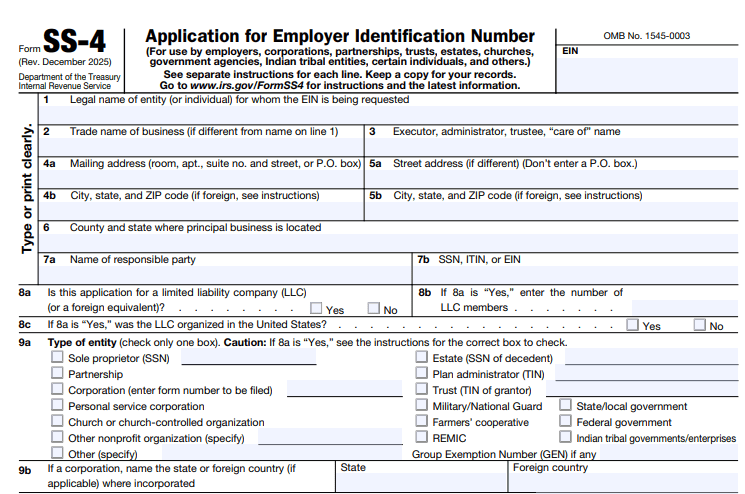
Mẫu Form SS-4 dùng để đăng ký mã số thuế liên bang EIN tại Mỹ (Nguồn: Cục thuế Mỹ (IRS>
Sau khi hoàn tất thủ tục thành lập và đăng ký mã số thuế, Corporation cần xác định các giấy phép và chứng nhận cần thiết để triển khai hoạt động kinh doanh. Yêu cầu cấp phép phụ thuộc vào ngành nghề, sản phẩm, dịch vụ và địa điểm hoạt động của công ty.
Bước 5: Mở tài khoản ngân hàng
Công ty Corporation tại Mỹ cần mở tài khoản ngân hàng doanh nghiệp để quản lý dòng tiền, nhận thanh toán từ khách hàng và thực hiện giao dịch với đối tác. Tài khoản ngân hàng riêng cũng giúp công ty tách biệt tài chính cá nhân của cổ đông với tài chính doanh nghiệp.
Dựa trên kinh nghiệm hỗ trợ nhiều doanh nghiệp mở tài khoản ngân hàng quốc tế, chuyên gia GLA tổng hợp danh sách hồ sơ cơ bản mà Công ty Corporation Mỹ cần chuẩn bị khi đăng ký mở tài khoản ngân hàng:
- Mã số thuế liên bang (EIN).
- Giấy chứng nhận thành lập (Certificate of Incorporation).
- Điều lệ công ty (Corporate Bylaws).
- Thông tin cổ đông và cơ cấu sở hữu.
- Nghị quyết của Hội đồng quản trị về việc mở tài khoản và người được ủy quyền giao dịch, nếu ngân hàng yêu cầu.
- Giấy tờ tùy thân của người đại diện và cá nhân được ủy quyền.
Bước 6: Duy trì tuân thủ thuế và pháp lý
Công ty Corporation tại Mỹ phải duy trì các nghĩa vụ về thuế, kế toán và báo cáo trong suốt quá trình hoạt động. Các nghĩa vụ này áp dụng ở cấp liên bang, tiểu bang và địa phương, bao gồm:
- Nộp tờ khai thuế thu nhập doanh nghiệp liên bang bằng Form 1120, Form 5472 nếu có cổ đông nước ngoài từ 25% và có giao dịch với bên liên quan, và thực hiện nghĩa vụ thuế tại tiểu bang, địa phương.
- Duy trì sổ sách kế toán, thông tin cổ đông, biên bản họp và nghị quyết của Hội đồng quản trị.
- Nộp báo cáo hoạt động hằng năm hoặc hai năm một lần và thanh toán phí duy trì doanh nghiệp theo yêu cầu của tiểu bang.
- Bảo đảm công ty luôn có đại diện tiếp nhận văn bản pháp lý và thông báo chính thức tại tiểu bang đăng ký thành lập.
- Theo dõi thời hạn và thực hiện gia hạn các giấy phép, chứng nhận cần thiết cho hoạt động kinh doanh.
Việc tuân thủ đầy đủ các nghĩa vụ thuế và pháp lý giúp công ty Corporation tại Mỹ duy trì tư cách pháp nhân, đáp ứng yêu cầu quản lý của cơ quan nhà nước và bảo đảm hoạt động kinh doanh liên tục tại Mỹ.
6. GLA hỗ trợ doanh nghiệp thành lập công ty Corporation tại Mỹ như thế nào?
Thành lập công ty Corporation tại Mỹ đòi hỏi Doanh nghiệp chuẩn bị nhiều hồ sơ pháp lý, lựa chọn tiểu bang phù hợp và đáp ứng các yêu cầu về thuế, giấy phép kinh doanh.
Quy trình gồm nhiều thủ tục riêng biệt, khiến Doanh nghiệp dễ gặp sai sót trong quá trình đăng ký, phát sinh chi phí bổ sung hoặc ảnh hưởng đến tiến độ thành lập công ty.
Với kinh nghiệm hơn 10 năm tư vấn thành lập doanh nghiệp và hỗ trợ mở tài khoản ngân hàng quốc tế, GLA cung cấp dịch vụ hỗ trợ thành lập công ty Corporation tại Mỹ trọn gói, bao gồm:
- Tư vấn lựa chọn tiểu bang: Phân tích mục tiêu kinh doanh, thị trường hoạt động, chi phí thành lập và nghĩa vụ duy trì tại từng tiểu bang.
- Đăng ký tên công ty: Hỗ trợ tra cứu tên doanh nghiệp và thực hiện thủ tục đăng ký tên theo yêu cầu của tiểu bang.
- Chuẩn bị hồ sơ thành lập: Soạn thảo, rà soát Điều lệ thành lập công ty, Quy chế nội bộ và các thông tin cần thiết để hoàn thiện hồ sơ đăng ký doanh nghiệp.
- Đăng ký mã số thuế EIN: Hỗ trợ chuẩn bị hồ sơ và thực hiện thủ tục đăng ký mã số thuế liên bang EIN với IRS.
- Hỗ trợ mở tài khoản ngân hàng: Tư vấn lựa chọn ngân hàng, chuẩn bị hồ sơ doanh nghiệp và hỗ trợ quy trình đăng ký tài khoản ngân hàng tại Mỹ.
- Hỗ trợ duy trì tuân thủ: Tư vấn thực hiện nghĩa vụ thuế, kế toán, nộp báo cáo định kỳ, duy trì Đại diện nhận thông báo pháp lý và gia hạn giấy phép kinh doanh.
Liên hệ GLA để được tư vấn phương án thành lập công ty Corporation phù hợp với mô hình kinh doanh và kế hoạch phát triển của doanh nghiệp.
7. Những câu hỏi thường gặp khi về công ty Corporation tại Mỹ
1. Cá nhân Việt Nam có thể trực tiếp thành lập Delaware Corporation để kinh doanh SaaS mà không cần mở công ty tại Việt Nam không?
Có. Cá nhân mang quốc tịch Việt Nam được phép trực tiếp thành lập và sở hữu Delaware C-Corp mà không cần thành lập pháp nhân tại Việt Nam trước.
Điều 101 Luật Doanh nghiệp Delaware cho phép bất kỳ cá nhân hoặc tổ chức nào thành lập Corporation, không phụ thuộc vào nơi cư trú của người thành lập.
Tuy nhiên, cá nhân Việt Nam cần lưu ý ba vấn đề sau:
- Thành lập và sở hữu công ty: Người Việt Nam được phép sở hữu 100% cổ phần của Delaware C-Corp. Công ty phải duy trì Đại diện nhận thông báo pháp lý và có địa chỉ thực tế tại Mỹ.
- Nghĩa vụ đầu tư tại Việt Nam: Cá nhân cần xác định nguồn vốn thành lập công ty. Nếu chuyển vốn từ Việt Nam ra nước ngoài để đầu tư, hoạt động này phải đáp ứng quy định về đầu tư ra nước ngoài và quản lý ngoại hối.
- Sở hữu công ty và quyền làm việc tại Mỹ: Việc sở hữu cổ phần Delaware C-Corp không tự động cấp quyền nhập cảnh, cư trú hoặc làm việc tại Mỹ. Nhà sáng lập cần đáp ứng điều kiện của loại thị thực hoặc chương trình nhập cư phù hợp nếu muốn trực tiếp sang Mỹ điều hành doanh nghiệp.
2. Thành lập Corporation tại Mỹ có bắt buộc phải có địa chỉ văn phòng tại Mỹ không?
Không. Công ty tại Mỹ không bắt buộc phải thuê văn phòng hoặc có nhân viên làm việc trực tiếp tại Mỹ để thành lập Corporation. Tuy nhiên, công ty phải có địa chỉ đăng ký tại tiểu bang thành lập và chỉ định một Đại diện nhận thông báo pháp lý (Registered Agent) tại tiểu bang đó.
Lưu ý, một số ngân hàng có thể yêu cầu địa chỉ kinh doanh thực tế khi mở tài khoản ngân hàng.
3. Corporation có bắt buộc phải phát hành cổ phiếu ngay khi thành lập không?
Không phải mọi Corporation đều phải hoàn tất việc phát hành cổ phần ngay tại thời điểm nộp hồ sơ thành lập. Tuy nhiên, công ty cần xác định số lượng cổ phần được phép phát hành (Authorized Shares) trong Điều lệ thành lập công ty theo quy định của tiểu bang đăng ký.
Doanh nghiệp cần phân biệt hai khái niệm:
- Authorized Shares: Tổng số cổ phần tối đa mà Corporation được phép phát hành theo hồ sơ thành lập.
- Issued Shares: Số cổ phần Corporation đã thực tế phát hành cho cổ đông theo quy trình được pháp luật và hồ sơ quản trị nội bộ quy định.
Hội đồng quản trị quyết định việc phát hành cổ phần, bao gồm số lượng, thời điểm và giá trị đối giá theo thẩm quyền được pháp luật tiểu bang quy định.
Việc phát hành cổ phần phải tuân thủ luật doanh nghiệp, hồ sơ quản trị nội bộ và các quy định chứng khoán có liên quan, như quy định về chào bán được miễn đăng ký của Ủy ban Chứng khoán Hoa Kỳ (SEC).
4. Công ty Corporation tại Mỹ không có doanh thu có phải nộp Form 1120 không?
Có. Corporation tại Mỹ vẫn phải nộp Form 1120 hằng năm dù không phát sinh doanh thu. Theo Instructions for Form 1120, mọi công ty trong nước, trừ tổ chức được miễn thuế, phải nộp tờ khai dù có hay không có thu nhập chịu thuế.
Công ty cần kê khai tình hình tài chính và các thông tin liên quan trong kỳ tính thuế. Nếu có cổ đông nước ngoài từ 25% và có giao dịch với bên liên quan, như khoản góp vốn ban đầu, công ty còn phải nộp kèm Form 5472.
5. Chi phí duy trì công ty Corporation mỗi năm gồm những khoản nào?
Chi phí duy trì Corporation tại Mỹ phụ thuộc vào tiểu bang nơi doanh nghiệp đăng ký thành lập và địa điểm công ty thực tế hoạt động.
Đối với công ty thành lập tại Delaware, Doanh nghiệp cần dự trù phí duy trì tại tiểu bang, phí Đại diện nhận thông báo pháp lý, chi phí kê khai thuế liên bang, dịch vụ kế toán và các khoản thuế, phí phát sinh từ hoạt động kinh doanh.
6. Doanh nghiệp có cổ đông nước ngoài không nộp Form 5472 đúng hạn sẽ chịu mức phạt như thế nào?
Mức phạt khởi điểm là 25.000 USD. Corporation có cổ đông nước ngoài từ 25% và có giao dịch với bên liên quan thuộc diện phải kê khai Form 5472
Công ty có trách nhiệm nộp biểu mẫu đúng thời hạn và cung cấp đầy đủ thông tin theo yêu cầu của IRS. Trường hợp không nộp, nộp trễ hoặc kê khai thiếu thông tin ở mức độ đáng kể, công ty tại Mỹ có thể phải chịu các khoản phạt sau:
| Tiêu chí | Quy định |
| Mức phạt ban đầu | 25.000 USD cho mỗi trường hợp không nộp đúng hạn hoặc không nộp đúng quy định. |
| Phạt bổ sung | Nếu tiếp tục vi phạm quá 90 ngày kể từ ngày IRS gửi thông báo, doanh nghiệp chịu thêm 25.000 USD cho mỗi bên liên kết đối với từng giai đoạn 30 ngày hoặc một phần của giai đoạn 30 ngày tiếp theo. |
Lưu ý: Việc nộp Form 5472 thiếu thông tin ở mức độ đáng kể cũng được xem là không nộp tờ khai.
Ngoài ra, doanh nghiệp phải lưu giữ sổ sách và chứng từ để chứng minh tính chính xác của các giao dịch với bên liên kết.
 Ý chính nổi bật
- Cá nhân, công ty tại Việt Nam được phép sở hữu 100% cổ phần Corporation Mỹ mà không cần là công dân hoặc thường trú nhân.
- Corporation Mỹ là pháp nhân độc lập với cổ đông, có trách nhiệm hữu hạn, được phát hành cổ phần để huy động vốn và duy trì hoạt động ngay cả khi thay đổi chủ sở hữu hoặc người quản lý.
- Corporation phù hợp với doanh nghiệp có kế hoạch mở rộng quy mô, huy động vốn từ nhiều nhà đầu tư, phát hành cổ phần cho nhân viên hoặc hướng đến IPO tại Mỹ.
- Corporation áp dụng cơ chế đánh thuế hai lần Công ty nộp thuế thu nhập doanh nghiệp trên lợi nhuận, cổ đông tiếp tục nộp thuế trên khoản cổ tức được phân phối.
- Corporation có cổ đông nước ngoài từ 25% và có giao dịch với bên liên quan phải nộp Form 5472, mức phạt từ 25.000 USD.
- Corporation tại Mỹ phải duy trì nghĩa vụ thuế, báo cáo định kỳ, hồ sơ quản trị, nhân sự và giấy phép kinh doanh ở cấp liên bang, tiểu bang và địa phương trong suốt quá trình hoạt động.

Bài viết được đăng bởi GLA vào 17/11/2026. Bản quyền và nội dung đi kèm thuộc sở hữu trí tuệ của GLA. Tất cả các quyền được bảo lưu.
Hướng dẫn và nội dung mang tính thông tin chung và chỉ dùng để tham khảo, không nhằm đưa ra tư vấn cụ thể về kế toán, thuế, pháp lý hay các vấn đề chuyên môn khác. Quy định pháp luật có thể thay đổi và cách áp dụng khác nhau theo từng trường hợp cụ thể, vì vậy GLA khuyến nghị Cá nhân, Doanh nghiệp tham khảo ý kiến chuyên gia trước khi quyết định. GLA không chịu trách nhiệm cho bất kỳ thiệt hại nào phát sinh từ việc sử dụng nội dung này khi chưa có tư vấn chuyên môn phù hợp.




 Đầu tư quốc tế


